Иран остается одной из ключевых, но до конца не реализованных газовых держав Евразии. Обладая крупнейшими в мире запасами природного газа, страна одновременно развивает рынки CNG и LPG, сохраняет высокий экспортный потенциал нефтехимических газов и продолжает искать оптимальную модель выхода на глобальный рынок сжиженного природного газа (СПГ). На этом фоне Иран постепенно формируется как важное транзитное звено международного транспортного коридора «Север–Юг».
Газовая база: производство есть, а загрузки — нет
Совокупное производство газов в Иране достигает 13,5 млн тонн в год, при этом экспорт составляет порядка 11,5 млн тонн. Основу экспортной корзины формируют пропан-бутан и СУГ с высоким содержанием серы, ориентированные прежде всего на рынки Азии.
Сегмент CNG (компримированный природный газ) также развит: производство оценивается в 6 млн тонн, однако загрузка мощностей составляет лишь около 50%. Экспорт CNG ограничен — порядка 0,5 млн тонн в год, в основном в Турцию и сопредельные страны. Аналогичная ситуация наблюдается в аммиачной отрасли: при производстве около 5 млн тонн фактический экспорт не превышает 1 млн тонн, что говорит о хронической недоиспользованности мощностей.
Дополняют газовую картину нефтехимические газы — бутен-1, бутадиен-1,3, пропилен, этан, окись этилена и другие продукты, суммарный экспорт-импорт которых оценивается примерно в 1 млн тонн.
СПГ: большие проекты, замороженные решения
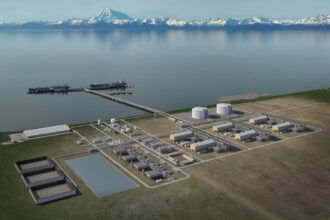
СПГ остается наиболее проблемным сегментом иранской газовой стратегии. В провинции Бушер, в районе порта Томбак, с начала 2000-х годов было заявлено сразу несколько масштабных проектов:
- Iran LNG (10,8 млн т/год) — наиболее продвинутый проект, начатый в 2007 году и реализованный примерно на 60%;
- Persian LNG (16,2 млн т/год) — остановлен после выхода Shell и Repsol в 2010 году;
- Pars LNG (10 млн т/год) — заморожен после ухода Total и Petronas;
- North Pars LNG (20 млн т/год) — проект консорциума CNOOC и NIOC, заморожен;
- Golshan LNG (10 млн т/год) — также остановлен.
Фактически ни один из наземных СПГ-заводов в Иране так и не был доведен до стадии промышленной эксплуатации. При этом действующий завод СПГ в Омане, значительная доля в котором принадлежит Ирану, остается недозагруженным, что косвенно указывает на сохраняющийся экспортный потенциал.
Нефтехимические хабы: Махшехр и Ассалуйе
Наиболее динамично в Иране развиваются нефтехимические портовые зоны. Комплекс Махшехр (порт Бандар-Имам) занимает около 2 300 гектаров и за последние десятилетия вырос с двух заводов в 1970-х до более чем 30 предприятий сегодня. Аналогичную роль играет зона Парс в районе порта Ассалуйе площадью свыше 2 000 гектаров, ориентированная на глубокую переработку газа.
Эти кластеры формируют устойчивую экспортную логистику СУГ и нефтехимических газов и фактически компенсируют отсутствие СПГ-экспорта.
Иран как транзитный коридор
Отдельного внимания заслуживает транзитный потенциал Ирана. Железнодорожные переходы с Туркменистаном — Серахс и Инче-Бурун — обеспечивают смену колеи с 1520 мм на 1435 мм и перевалку грузов. Дополнительно используются паромные железнодорожные переправы в рамках МТК «Север–Юг», связывающего Россию, Каспийский регион, Иран и далее Индию и страны Персидского залива.
В условиях переориентации глобальных логистических потоков Иран постепенно превращается из «тупикового» экспортера в многофункциональный газо- и нефтехимический хаб, сочетающий производство, переработку и транзит.
Иранский газовый сектор — это пример структурного дисбаланса: огромная ресурсная база и производственные мощности соседствуют с недозагруженными заводами и замороженными СПГ-проектами. В ближайшей перспективе ключевыми драйверами останутся CNG, LPG и нефтехимия, а также транзит через Иран в рамках коридора «Север–Юг».
Возвращение Ирана на мировой рынок СПГ возможно, но потребует не только инвестиций и технологий, но и устойчивых внешнеполитических условий. До тех пор страна будет усиливать свою роль регионального газового и логистического узла, а не глобального СПГ-экспортера.