Япония и Южная Корея — крупнейшие импортеры СПГ и главные драйверы азиатского спроса. Любое изменение их энергополитики, погодных условий или контрактных стратегий немедленно отражается на ценах и потоках в Атлантике и Тихом океане.
Регион JKM важен не только своими объёмами — он формирует правила игры. Компании региона активно продвигают контракты нового типа: более гибкие, портфельные, с условиями FOB и без ограничения по направлениям. Именно здесь газ выступает балансирующим топливом в условиях энергоперехода: поддерживает систему при росте доли атомной генерации, ВИЭ и новых форматов вроде e-methane. Плюс японские и корейские гиганты строят СПГ-флот, занимаются транспортировкой СПГ, а бизнес-модели энергетических компаний обеспечивают развитие СПГ-спроса по всей Юго-Восточной Азии. Таким образом, Япония и Корея (наряду с Европой) формируют «второй контур» мировой СПГ-индустрии.[1]
Для мирового рынка СПГ Япония и Корея — это индикатор риска и источник премии. Когда Япония выходит на спот из-за жары или перебоев в атомной энергетике, JKM уходит выше TTF. Когда Корея наращивает атом и гидро, ценовое давление ослабевает. В итоге JKM остаётся барометром всей азиатской динамики, а через неё — и глобального рынка.
Ниже рассмотрим, какие силы формируют сегодняшний JKM и куда движется регион: спрос и топливный микс, контракты и корпоративные стратегии, инфраструктура и арбитраж, риски и прогнозы. Без понимания этой картины невозможно по-настоящему оценить будущее мирового рынка СПГ.
[1] Под «вторым контуром мировой СПГ-индустрии» понимаются не производители газа, а крупнейшие импортёры и инфраструктурные игроки. Они не формируют добычу, но обеспечивают долгосрочные контракты, финансирование проектов, флот и регазификационную инфраструктуру. Таким образом, первый контур задаёт предложение, а второй – устойчивый спрос и архитектуру глобальных цепочек поставок.
Геополитика и регуляторная рамка
Энергетические стратегии Японии и Южной Кореи формируются на пересечении внутренних климатических целей и внешнеполитических обязательств.
В феврале 2025 года обе страны обновили базовые документы: Токио утвердил 7-й Стратегический энергоплан, закрепив СПГ в качестве «важного источника энергии» даже после достижения углеродной нейтральности, а Сеул принял 11-й План электроэнергетики, предусматривающий резкое сокращение доли газа с 28% до 10% к 2038 году за счёт наращивания атомной и возобновляемой генерации.
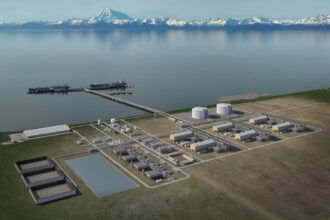
Внешняя рамка складывается под давлением США и глобальных торговых соглашений. Пакет японских инвестиций в размере $550 млрд в американские стратегические проекты (включая энергетическую инфраструктуру и потенциально Alaska LNG) находится под жёстким контролем администрации Трампа: Вашингтон сохраняет право выбора проектов и диктует условия распределения прибыли. Это усиливает зависимость Японии от внутриполитической динамики США. Одновременно японские компании продолжают диверсифицировать поставки, включая Канаду и Индонезию (Abadi LNG).
Внешнеполитический контекст при этом усиливает значение СПГ как дипломатического инструмента. Япония и Корея используют долгосрочные закупки для снижения торговых рисков в отношениях с США: японские компании активно наращивает портфель контрактов с американскими проектами (JERA, Kyushu Electric), а Сеул связал закупки энергии на $100 млрд с переговорами о тарифах. СПГ остаётся ключевым аргументом в трёхсторонних форматах США–Япония–Корея, а также в двусторонней дипломатии с поставщиками из Персидского залива, Канады и Австралии.
Одновременно внутренние споры о приоритетах — атом или ВИЭ — определяют сценарии спроса. В Японии курс на перезапуск реакторов и развитие малых модульных АЭС идёт параллельно с поддержкой возобновляемой энергетики и «дефоссилизацией» газа (e-methane, аммиак). В Корее выбор между ускоренным атомным расширением и усилением ВИЭ напрямую зависит от политической конъюнктуры, но в обоих случаях СПГ сохраняет функцию «страховочной сетки» в энергетическом переходе.
Суммируя: стратегические документы фиксируют долгосрочное снижение роли газа, но дипломатические обязательства и региональная безопасность продолжают удерживать СПГ в центре энергетической повестки.
СПГ также является инструментом ресурсной дипломатии. Япония делает ставку на присутствие по всей цепочке поставок СПГ, включая доли в проектах сжижения и международные регазификационные активы (Индия, Вьетнам, Филиппины и др.), превращаясь в регионального реселлера. Южная Корея, напротив, сохраняет более ограниченный фокус — EPC-подряды, участие в точечных проектах и совместные закупки.
Спрос и топливный микс
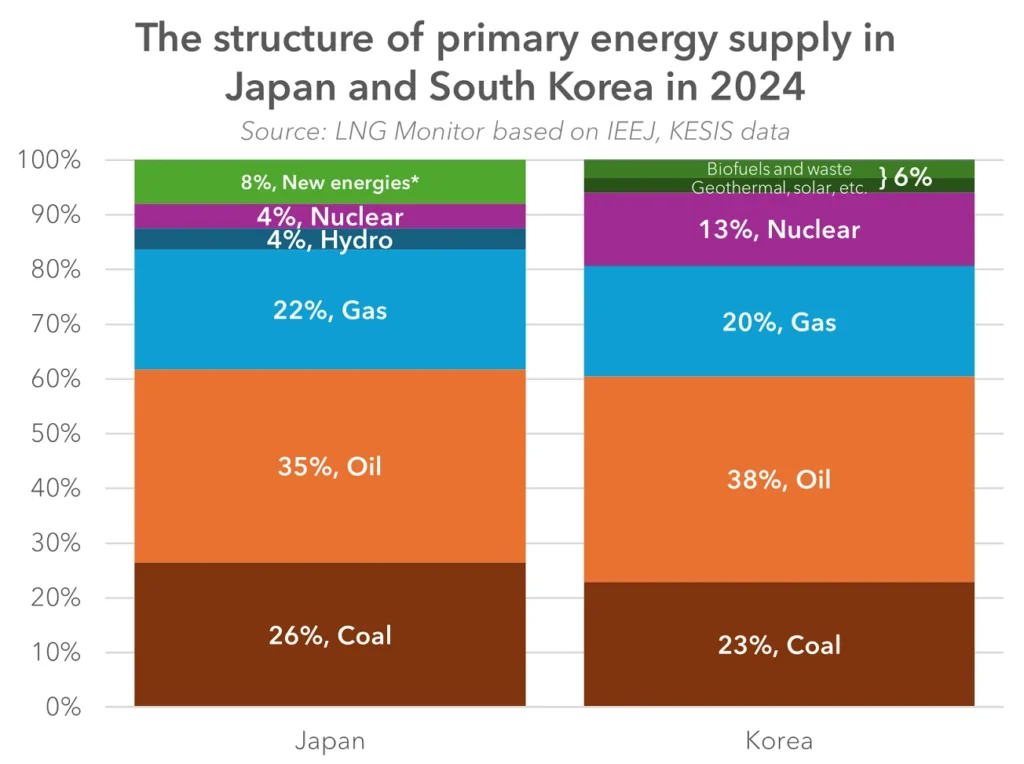
Энергетические балансы Японии и Южной Кореи остаются тесно привязаны к импорту СПГ, однако траектории их спроса постепенно расходятся.
В Японии газ закреплён в 7-м Стратегическом энергоплане как ключевое переходное топливо, обеспечивающее стабильность энергосистемы. Согласно документу, долгосрочные контракты и инфраструктурные инвестиции позволяют смягчать ценовые колебания, тогда как новые комбинированные газовые станции и пилоты по e-метану формируют технологический задел. На фоне запусков атомных реакторов и роста ВИЭ долгосрочные прогнозы указывают на постепенное снижение потребления газа: по оценке ФСЭГ, спрос на газ может сократиться почти вдвое к 2050 году. Тем не менее краткосрочные факторы оказываются противоположными — жара летом 2025 года и стремительный рост энергопотребления дата-центров и AI-инфраструктуры усилили спрос и вернули японских игроков на спотовый рынок.
В Южной Корее направление спроса определяется политическими приоритетами. Принятый в феврале 2025 года 11-й План электроэнергетики предусматривает сокращение доли СПГ с 28% до 10% к 2038 году за счёт расширения атомной и возобновляемой генерации. Уже в I квартале 2025 года рост выработки АЭС снизил импорт ископаемого топлива на 20% год к году. При этом заключённое соглашение о закупке американской энергии на $100 млрд, включая СПГ, может замедлить темпы декарбонизации. Высокие запасы и ценовое преимущество угля ограничивали газовую генерацию летом, но развитие проектов по улавливанию CO₂ на СПГ-станциях отражает стремление продлить роль газа как балансирующего источника в переходный период.
Импорт и портфели поставок
Япония и Южная Корея остаются крупнейшими импортёрами СПГ в мире, при этом их стратегии диверсификации поставок и долгосрочного обеспечения энергобезопасности заметно различаются.
География импорта СПГ Японией и Южной Кореей
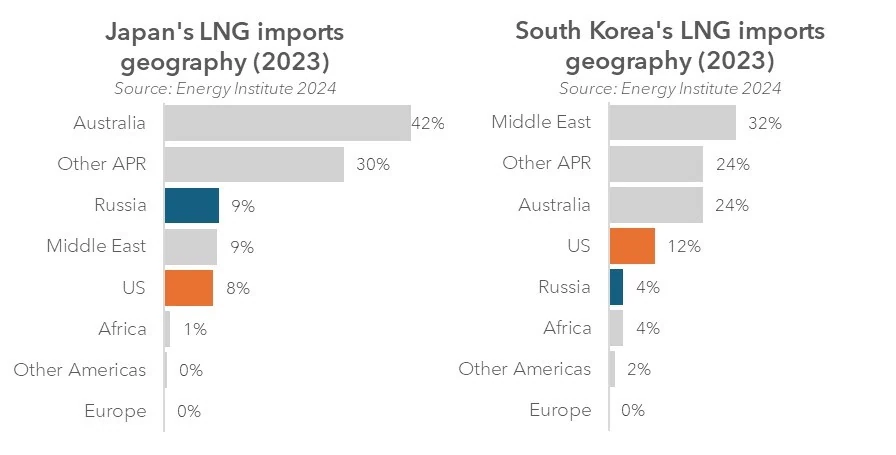
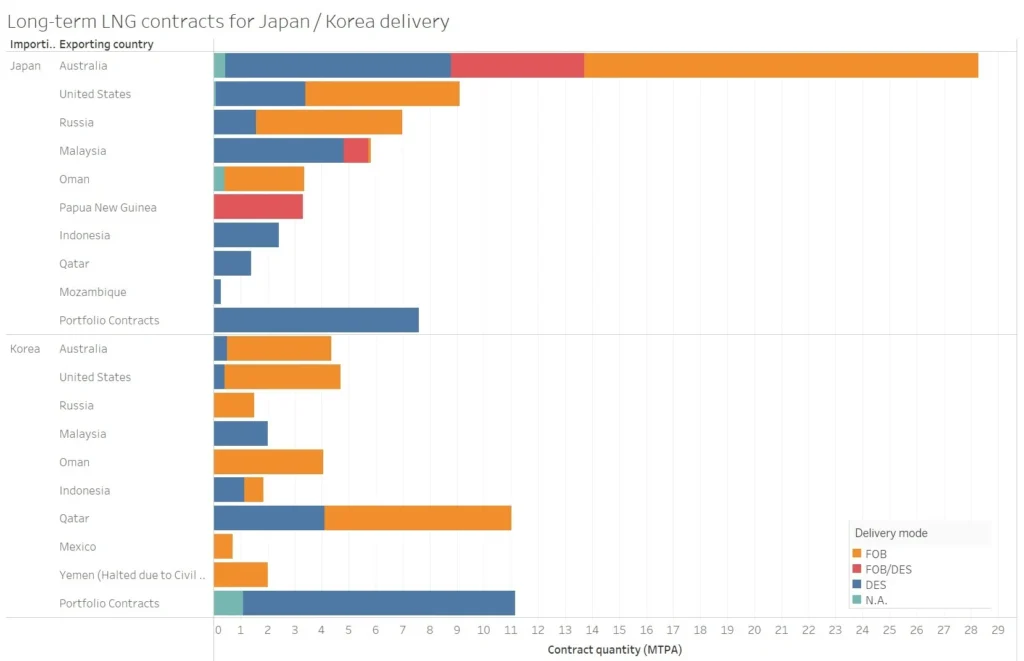
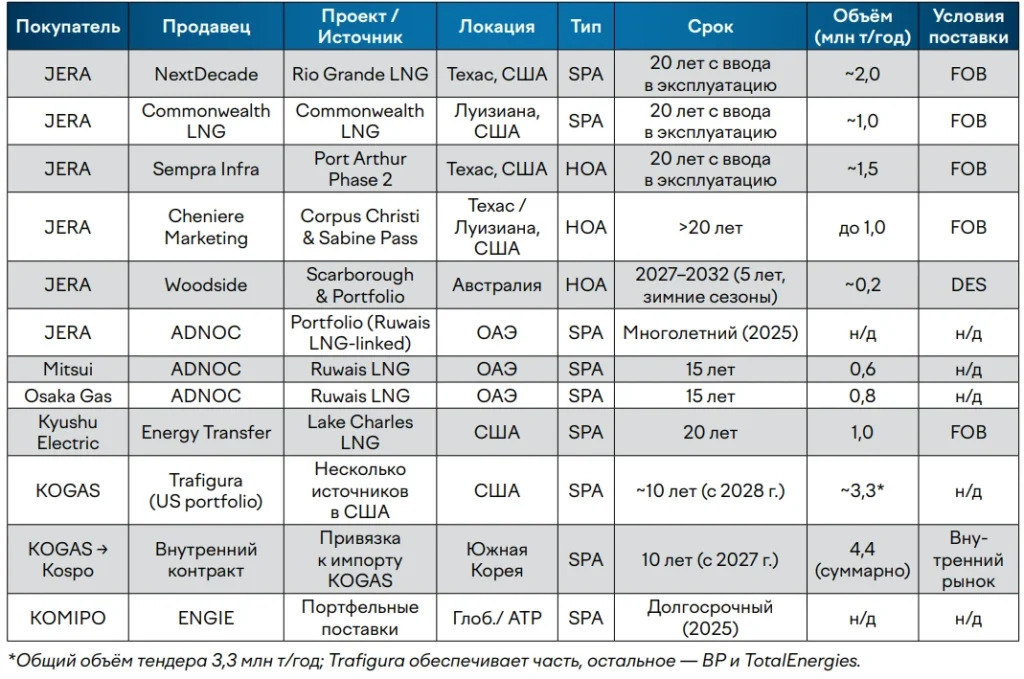
Япония в 2025 году ускорила заключение долгосрочных контрактов, сделав ставку на американские проекты. Ключевой игрок JERA закрепил до 5,5 млн т/год СПГ из США на условиях 20-летних контрактов, увеличив долю североамериканских поставок в портфеле с ~10% до ~30%. Условия новых соглашений предусматривают поставки FOB и отсутствие ограничений по направлениям, что превращает японских импортеров не только в конечных покупателей, но и в активных участников регионального реселлинга. Дополнительно Osaka Gas и Mitsui подписали 15-летние контракты с ADNOC для проекта Ruwais LNG, а Kyushu Electric обеспечила 20-летние поставки из США. Такая стратегия отражает стремление Японии к балансировке рисков через широкий портфель с акцентом на гибкость.
Южная Корея, напротив, в первом полугодии 2025 года сохраняла осторожность и не заключала новых долгосрочных соглашений, опираясь на спотовые тендеры KOSPO и ранее подписанные контракты. Однако во второй половине года страна изменила подход: KOGAS подписала контракт с Trafigura на поставки из США с 2028 года (с индексацией Henry Hub), Korea Midland Power заключила сделку с ENGIE, а внутренний рынок был реформирован через 10-летний контракт KOGAS–Kospo с индивидуальной моделью ценообразования. Эти шаги демонстрируют переход от выжидательной позиции к активному укреплению портфеля и расширению географии поставщиков.
Для обеих стран остаются важными связи с Ближним Востоком: Ruwais LNG в ОАЭ укрепляет долгосрочные торговые отношения, а параллельная ориентация на США превращает Северную Америку в опорный элемент энергетической безопасности региона. В результате, портфели японских и корейских компаний становятся всё более гибкими, сочетая географическую диверсификацию с контрактными инновациями.
Долгосрочные контракты на поставку СПГ в Японию и Корею по состоянию на конец 2024 года
Долгосрочные контракты на поставку СПГ в Японию и Южную Корею, заключённые в 2025 году
Инфраструктура и гибкость
В условиях стагнации внутреннего спроса Япония и Южная Корея развивают инфраструктуру точечно, делая акцент не на расширении мощностей любой ценой, а на повышении гибкости и надёжности системы.
В Японии проводится расширение терминала Hibiki LNG (JERA и Saibu Gas): строительство третьего резервуара направлено на укрепление энергетической безопасности западных регионов и повышение манёвренности в закупках. Дополнительный акцент делается на интеграцию инфраструктуры — примером служит введение в эксплуатацию газовой станции при терминале Sodegaura, что позволяет более эффективно использовать получаемый СПГ. Параллельно японские компании активно инвестируют в зарубежные мощности: через JOGMEC и крупные энергокомпании Япония развивает терминалы в Индии, Вьетнаме и на Филиппинах, стимулируя спрос и закрепляя будущие объёмы.
В Южной Корее наиболее заметным проектом стало финансирование Northeast Asia (NEA) LNG Terminal с плановой мощностью 3 млн т/год и тремя резервуарами хранения (ввод к 2029 году). Кроме того, продолжается подготовка к строительству нового крупного терминала Dangjin (13,7 млн т/год), который в перспективе станет ядром для расширения внутреннего рынка и поддержки морского бункеровочного сегмента. Параллельно корейские EPC-компании сохраняют сильные позиции на международных рынках — от Кувейта до Вьетнама.
Обе страны активно развивают бункеровочную инфраструктуру. В Японии новые суда KEYS Azalea и Ecobunker Tokyo Bay усиливают присутствие в Сетоучийском и Токийском заливах, а Osaka Gas запускает в 2026 году собственный сервис ship-to-ship. В Корее действуют три порта (Инчхон, Пусан и Ульсан) и четыре бункеровочных судна, включая построенный в 2023 году Blue Whale. Эти проекты отражают стратегию: обеспечить гибкость поставок и закрепить роль Японии и Кореи как региональных хабов СПГ-логистики.
Стратегии компаний
Корпоративные стратегии японских и корейских игроков в 2025 году отражают растущую роль СПГ не только в энергетике, но и в более широкой промышленной трансформации.
Японские энергетические компании и трейдеры:
- JERA, Osaka Gas, Kyushu Electric и Tokyo Gas усилили портфель долгосрочных контрактов, особенно с американскими и ближневосточными проектами, и параллельно вошли в downstream-активы (регаз-терминалы на Филиппинах, LNG-to-power во Вьетнаме). Гибкость (FOB, отсутствие географической привязки поставок — destination clause) превращает их в региональных реселлеров.
- INPEX, JAPEX и Mitsui продолжают инвестировать в разведку и добычу (Abadi LNG в Индонезии, Ichthys T3 в Австралии, Gebang PSC), совмещая это с низкоуглеродными технологиями (CCS, аммиак). Это отражает японскую стратегию «страхования» поставок через участие в проектах вдоль цепочки поставок.
- Shizuoka Gas и другие региональные компании начали осторожный выход в upstream (активы Eagle Ford), что подчеркивает общий тренд интеграции даже среди средних игроков.
Японские крупные промышленные корпорации:
- ENEOS и Mitsubishi перефокусируют капитал: от водорода — к СПГ и устойчивму авиационному топливу (SAF); от традиционного трейдинга — к участию в новых экспортных проектах (продвигают вторую очередь проекта LNG Canada).
- Kawasaki Heavy Industries и Chiyoda усиливают роль в инфраструктуре (СПГ- и H₂-танки, EPC для Golden Pass), встраиваясь в глобальные цепочки декарбонизации.
Корейские компании:
- KOGAS балансирует между upstream (Coral Norte FLNG в Мозамбике, LNG Canada) и адаптцией внутреннего рынка (индивидуальное ценообразование через контракт с Kospo).
- KOMIPO впервые подписала SPA с ENGIE, что закрепляет поворот к портфельным поставщикам.
- SK Group связывает СПГ с цифровой трансформацией (AI-центр AWS в Ульсане на газовой генерации) и развивает системы хранения электроэнергии в США.
- Hanwha Ocean и Hyundai Heavy Industries наращивают строительные мощности в США и Корее, обеспечивая транспортную инфраструктуру для будущей волны экспорта.
Таким образом, японские компании в 2025 году усиливают свою роль в качестве глобальных портфельных игроков, а также интегрируют активы вдоль цепочки поставок СПГ. Корейские компании фокусируются на диверсификации, логистике и инфраструктурных инновациях. Вместе они формируют «второй контур» мировой СПГ-индустрии — от добычи и контрактов до судостроения и цифровых проектов.
Ценообразование и арбитраж
В 2025 году ценовая динамика на газовых рынках Северо-Восточной Азии и Европы оставалась высокой, отражая сочетание сезонных факторов, геополитических рисков и колебаний в энергетических балансах.
Сопоставление трёх индексов показывает различие драйверов:
- JKM остаётся чувствителен прежде всего к погоде и региональному спросу на электроэнергию, но нельзя не отметить конкуренцию с Европой и чувствительность индекса к уровню запасов в Китае.
- TTF зависит от доступности инфраструктуры и уровня запасов, подвержен высокой волатильности в результате влияния геополитических факторов, ВИЭ и сезонные факторы (жара/ремонты в Норвегии) также оказывают на него влияние.
- Henry Hub остаётся в целом ориентированным на баланс спроса/предложения на североамериканском рынке, однако через экспортные мощности транслирует сигналы на мировой рынок; при этом остановки СПГ-терминалов становятся важным фактором глобальной динамики.
JKM сохраняет премию к TTF, но в течение года можно было заметить постепенное сокращение дифференциала, что отражает избыток новых поставок и сближение ценовых ориентиров. При этом региональные особенности — жаркая погода, рост нагрузки дата-центров, рост атомной генерации — отражались на спотовом спросе и арбитражных потоках.

Риски и триггеры
Рынок СПГ в Японии и Южной Корее в 2025 году остаётся уязвимым к сочетанию структурных и краткосрочных факторов.
Климат и сезонность
Рекордная жара в Японии летом 2025 года усилила спрос на газовую генерацию и спровоцировала выход коммунальных компаний на спотовый рынок. В то же время Южная Корея благодаря высокой выработке атомной и гидроэнергии в аналогичный период снизила потребность в импорте. Это подтверждает ключевой риск для региона — зависимость от экстремальных погодных условий, которые могут резко менять баланс спроса.
Геополитика
Конфликт между Израилем и Ираном и угроза закрытия Ормузского пролива стали катализатором роста цен в июне, хотя последующее перемирие быстро снизило премию за риск. Продолжающиеся переговоры США–Россия–Украина, торговые тарифы и неопределённость в отношениях США–Япония (инвестиционный пакет на $550 млрд с асимметричными условиями) формируют нестабильный фон для долгосрочных решений.
Инфраструктура и поставки
Новые проекты в США и Канаде обещают рост предложения к концу десятилетия, но задержки с ОИР и строительством, как и риски перерасхода, могут ограничить фактическое поступление объёмов. Для Японии и Кореи критическим триггером остаётся надёжность поставок из США — любая авария или политический запрет на экспорт немедленно отразится на JKM.
Регуляторные решения
В Японии ключевой фактор — темпы рестарта ядерных блоков и продвижение малых модульных АЭС, от которых зависит роль газа как балансирующего топлива. В Южной Корее — исполнение 11-го Плана электроэнергетики, который задаёт траекторию сокращения доли газа в генерации. Любые изменения политического курса способны изменить долгосрочный спрос.
Прогнозы
Среднесрочный прогноз для Японии и Южной Кореи в 2025–2030 годах указывает на постепенное снижение совокупного спроса на СПГ, однако траектории отличаются.
Прогноз первичного потребления энергии в Японии и Корее

Япония будет постепенно сокращать роль газа в энергобалансе за счёт рестарта атомных блоков, ускоренного внедрения возобновляемых источников и пилотных проектов в области e-methane и низкоуглеродного аммиака. Согласно оценкам IEEJ и ФСЭГ, спрос на природный газ может упасть почти вдвое к 2050 году, однако краткосрочные факторы — жара, рост энергопотребления со стороны дата-центров и замедленные темпы возобновления атомной генерации — будут удерживать уровень импорта выше прогнозного коридора в ближайшие годы.
Южная Корея, напротив, закрепляет снижение доли СПГ в электроэнергетике в 11-м Плане электроэнергетики (с 28% в 2024 году до 10% к 2038-му). При этом атомная генерация должна вырасти до 35%, а доля ВИЭ — до 29%. Такая траектория означает более резкий отказ от газа, чем в Японии. Однако новые контракты с Trafigura и ENGIE, а также развитие проектов по улавливанию углерода на газовых электростанциях демонстрируют, что газ будет сохранять значение как балансирующий источник в переходный период.
На глобальном уровне рост предложения из США, Катара и Канады приведёт к структурному ослаблению JKM-премии к европейскому TTF. При этом потенциальный запуск экспортных мощностей на Восточном побережье Северной Америки способен стать фундаментальным изменением для регионального баланса: более короткие маршруты до Азии сократят логистические издержки и усилят конкуренцию с ближневосточными поставщиками. Если эти проекты будут реализованы, они станут новым якорем для диверсификации портфелей Японии и Кореи, снижая зависимость от маршрутов через Суэц и Панаму.
Таким образом, JKM останется ориентиром ценового риска, но его долгосрочная траектория всё больше будет зависеть не только от погоды и политики атомной энергетики в Северо-Восточной Азии, но и от географии новых экспортных мощностей.
Выводы
Анализ японского и корейского рынков в 2025 году показывает, что регион JKM остаётся центральным узлом мировой архитектуры СПГ.
- Разные траектории, единая значимость.
Япония удерживает СПГ как «страховочную сетку» в условиях энергоперехода и усиливает портфель долгосрочных контрактов, превращаясь в регионального реселлера. Южная Корея декларирует более быстрый отказ от газа, но новые сделки во втором полугодии подтверждают, что он ещё долго останется балансирующим топливом. - Контракты формируют будущее.
Японские компании прочно закрепились за австралийскими и американскими проектами, а корейские — открыли портфель для глобальных трейдеров, в то время как их контракты с ОАЭ демонстрируют сохранение связки с Персидским заливом. В совокупности это формирует более гибкие и диверсифицированные портфели, которые становятся инструментом внешней политики. - Инфраструктура и гибкость.
Япония и Корея постепенно развивают терминалы и бункеровочную инфраструктуру, стремясь стать логистическими хабами. Ставка делается не столько на объём, сколько на устойчивость и возможность оперативного перераспределения потоков. - Цены и арбитраж.
JKM остаётся премиальным индикатором, но дифференциал с TTF сокращается. Волатильность усиливается погодой и локальными дисбалансами: жара и рост дата-центров подталкивают цены вверх, тогда как атомная генерация — вниз. - Риски и прогнозы.
Главные неопределённости связаны с геополитикой (Ближний Восток, тарифная война США–Китай, новые договорённости Китай–Россия–Индия), с темпами рестарта японских АЭС и реализацией южнокорейского энергетического плана. На глобальном уровне фактором фундаментального сдвига может стать ввод экспортных мощностей на Восточном побережье Северной Америки.
В совокупности это означает, что JKM в ближайшие годы останется главным барометром мирового рынка СПГ: он не только отражает баланс спроса и предложения, но и формирует стратегические ориентиры для новых контрактов, инвестиций и энергетической дипломатии.
Источники
- GECF. Monthly Gas Market Reports – ежемесячные отчеты Форума стран-экспортеров газа.
URL: https://www.gecf.org/insights/monthly-gas-market-report.aspx?p=1&s= - GIIGNL Annual Report (2025)– ежегодный отчет Международной группы импортеров СПГ.
URL: https://www.giignl.org/annual-report - IEEJ Outlook 2025 – отчет Института экономики энергетики Японии.
URL: https://eneken.ieej.or.jp/data/12114.pdf - JOGMEC LNG Data Hub – база данных по СПГ от Японской национальной корпорации по нефти, газу и металлам.
URL: https://oilgas-info.jogmec.go.jp/nglng_en/datahub/dh2025/1010409.html - SEA-LNG Bunker Navigator – онлайн-инструмент по развитию инфраструктуры СПГ-бункеровки.
URL: https://sea-lng.org/bunker-navigator/ - Veson Nautical 2025 Mid-Year Report (July 2025) – отчет о состоянии морских перевозок и фрахта.
URL: https://veson.com/resources/2025-mid-year-market-report/ - Japan’s Diplomatic Bluebook (2025) – ежегодный доклад МИД Японии.
URL: https://www.mofa.go.jp/policy/other/bluebook/index.html - Seventh Strategic Energy Plan (Japan, Feb 2025) – стратегический энергетический план Японии.
URL: https://www.meti.go.jp/english/press/2025/0218_001.html - Updated NDC – Japan (February 2025) – обновленная национально определённая вкладка Японии по климату.
URL: https://unfccc.int/sites/default/files/2025-02/Japans%202035-2040%20NDC.pdf - 11th Basic Plan for Electricity Supply and Demand (South Korea, Feb 2025) – базовый план электроэнергетики Республики Корея.
URL: https://www.kimchang.com/en/insights/detail.kc?idx=31716&sch_section=4 - First Biennial Transparency Report – South Korea (2025) – первый двухгодичный отчет по прозрачности в рамках Парижского соглашения.
URL: https://climate-laws.org/document/republic-of-korea-biennial-transparency-report-btr1-national-communications-nc5_6f74 - Для подтверждения фактуры использованы публикации в авторитетных СМИ и отраслевых изданиях (Argus, Bloomberg, Reuters, S&P Global, Nikkei Asia, LNG Prime, Offshore Energy, Lloyd’s List и др.), а также официальные пресс-релизы компаний и организаций (JERA, ADNOC, MOL, JBIC, JOGMEC и др.).