Восточное Средиземноморье (Eastern Mediterranean, EastMed) – потребитель газа, который быстро превратился и в его производителя. Более того, страны региона могут стать поставщиками газа в Европу. Это вопрос не завтрашнего дня, поскольку на пути планов стоят геополитическая нестабильность и взаимное недоверие. Но если обстоятельства будут благоприятными, на энергетической карте мира появится новый и крупный газовый центр.
Перекресток шести стран
EastMed – понятие условное, географически четко не выраженное. Это побережье Средиземного моря от Греции и Турции на Севере до Египта на Юге, и Сирии, Ливана и Израиля на Востоке. Западной границы у него нет.
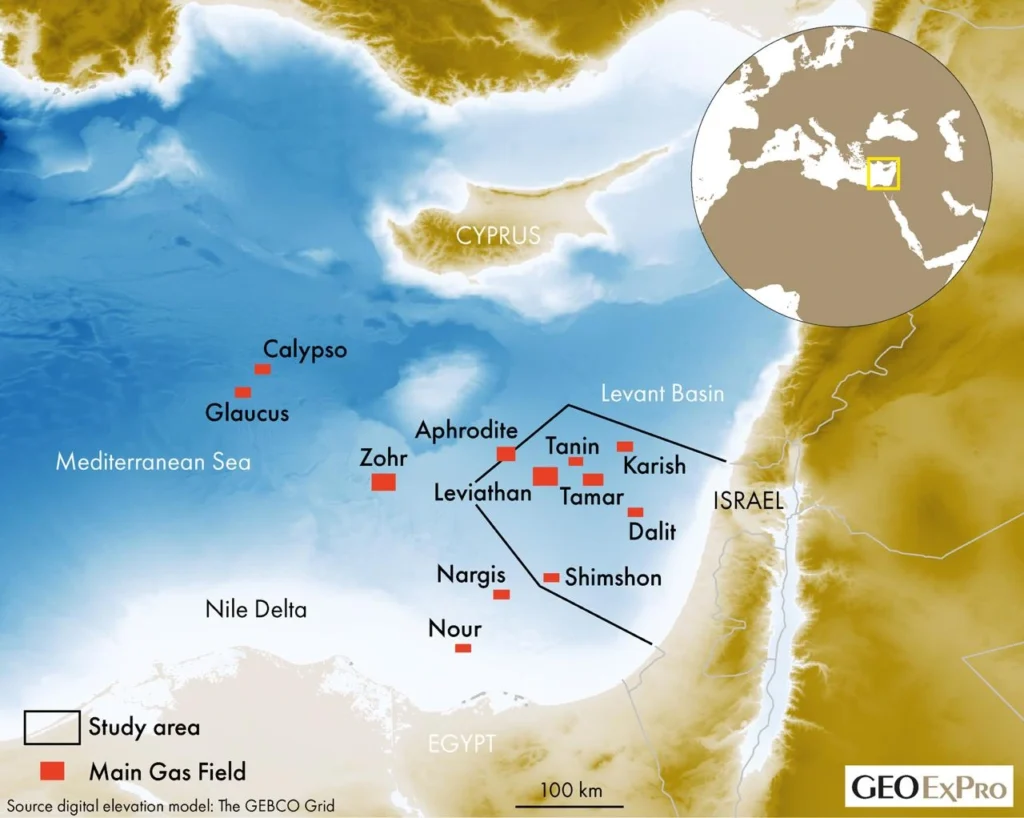
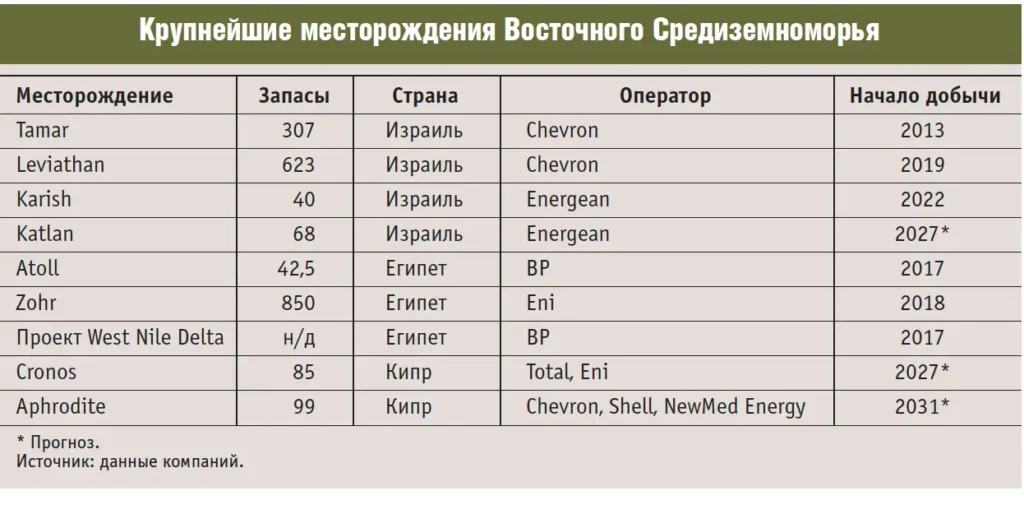
В плане энергетики страны объединяет группа оффшорных запасов газа от Египта до Кипра. В основном они сосредоточены в Левантийском бассейне. В него входят крупные месторождения Левиафан, Тамар и Танин-1 в Израиле, и Зохр в Египте, на которых уже ведется добыча, а также не менее десятка мест, где она только в подготовке. Крупнейшее из последних — месторождение Афродита у южного побережья Кипра. Каждая страна региона пришла в газовую отрасль в разное время, большая их часть только в 20 веке, а некоторые пока остаются без подтвержденных запасов и с надеждой смотрят в море… и с завистью на соседей.
Открытия газа в EastMed изменили глобальный энергетический ландшафт. Об этом пишет Международный Газовый Союз (IGU) в документе «Роль газа в экономиках Восточного Средиземноморья (The Role of Gas in Eastern Mediterranean Economies[1]), опубликованном в апреле 2025 г.
Картина может измениться еще больше, поскольку в Средиземном море почти ежегодно делаются открытия. Новый газ не только поддержит растущие экономики стран региона, но и позволит направлять часть его на ближайшие емкие рынки, прежде всего в Европу. Для Старого Света это особенно актуально после отказа от российского трубопроводного газа при сохранении тенденции на «озеленение» энергетики. Экспорт может интегрировать регион в европейский энергетический рынок — зрелый, емкий и платежеспособный. Технически реализовать это не сложно, но надо преодолеть накопившуюся между странами EastMed взаимную враждебность. Именно газ может стать «примирителем».
Общий знаменатель интересов стран региона ищет недавно созданная международная организация с участием мейджоров. East Mediterranean Gas Forum (EMGF) заявил о себе в 2019 году, а 9 марта 2021 года опубликовал Хартию, подписанную учредителями. Среди них шесть стран — Египет, Израиль, Иордания, Палестина, Греция, Кипр, а также Франция и Италия как постоянные члены и три наблюдателя — США, ЕС и Всемирный Банк. На сайте EMGF[2] обозначена его цель — экономическая и энергетическая интеграция участников. Франция и Италия попросили включить их в организацию, поскольку в EastMed работают крупнейшие мейджоры этих стран — TotalEnergies и Eni. США вошли по той же причине — из-за Chevron, а ЕС и Всемирный Банк – как идеологи диверсификации поставок газа в Европу. В EMGF не вошли Сирия, где на момент его создания продолжалась гражданская война, а также Ливан с его внутренними противоречиями, не позволившими ему сформировать постоянное правительство.

В ГРР на морском блоке-4 в Ливане участвовал и российский «НОВАТЭК» (20%) в консорциуме с Eni и TotalEnergies (по 40%), но осенью 2022 года вышел из проекта. Сейчас два европейских мейджора имеют в проекте по 35%, остальные 30% у Qatar Energy. Проект связан с политическими рисками. Главная проблема Ливана даже не внутриполитическая чехарда, а отсутствие договоренностей с Израилем о границах.
EMGF пытается стать платформой для двух- и многосторонних переговоров стран-участниц по газовым месторождениям и, вероятно, по строительству трансграничной инфраструктуры. В частности, обсуждаются проекты сухопутного газопровода в Европу через Сирию и Турцию, морского — через Кипр и Грецию, а также строительство СПГ-мощностей в Израиле и на Кипре. В обсуждении планов участвуют правительства, международные компании и финансовые институты. К ним подключился и IGU.
Ресурсный «багаж» EastMed
Самая долгая «газовая история» в EastMed у Египта. Он начал добычу газа в конце 1960-х – начале 1970-х гг. Первым в стране обнаружено месторождение Abu Madi в Дельте Нила в 1967 году. За ним последовали Abu El Gharding на суше и Abu Qir в море. Ресурсная база страны и возможности по производству газа возросли после того, как в 2015 году Eni открыла месторождение Zohr, в 2017 году начала на нем добычу и в 2018 году вывела на мощность. Запасы на момент открытия – 849 млрд куб. м. Это месторождение вместе с соседними Nooros и Baltim Southwest стали «магнитом» для мейджоров. Египту за счет него удалось удовлетворить внутренний спрос на газ, сокращать его импорт и планировать экспорт.
Вместе с месторождениями в Дельте Нила и на шельфе у города Аль-Ариш, а также с углеводородами Красного моря запасы газа Египта составили до 2,2 трлн куб. м – это больше, чем известные запасы других стран региона вместе взятых. По газодобыче — около 50 млрд куб. м в год —Египет занимает второе место в Африке после Алжира. В 2020 году египетская добыча составила рекордные 62 млрд куб. м. Мощности по производству СПГ достигают 12,2 млн тонн в год на двух проектах – Egyptian LNG (7,2 млн тонн на двух очередях, работает с 2005 г.) и Damietta SEGAS LNG (5 млн тонн на одной очереди, вторая отменена, первая очередь запущена в 2005 г., остановлена в 2012 г. и снова запущена в 2021 г.).
В газовой отрасли Египта присутствуют российские компании. У «Роснефти» 30% в проекте Zohr. В разработке Meleiha и спутников месторождения 24% имеет «ЛУКОЙЛ». Это один из первых зарубежных проектов компании, где она представлена с 1995 г. В WEEM (West Esh El-Mallaha, месторождения Rabeh, Malak, Tavus, Tanan) и WEEM Extension компания является оператором с долей в 50%.
Израиль вошел в газовую индустрию позже Египта, но за десятилетие сумел создать ее с нуля. В 2013 году газ начало давать месторождение Tamar (запасы 10 трлн куб., оператор Chevon, 25%), в 2019 г. — Leviathan (22,9 трлн, оператор Chevron, 39,66%), в 2022 г. — Karish (запасы уточняются, оператор Energean, 100%). Эти открытия — чудо, перечеркнувшее шутку о том, что «Пророк Моисей сорок лет водил еврейский народ по пустыням, и все-таки нашел место, где нет ни нефти, ни газа». Шутка неактуальна, а благодаря Tamar и Leviathan Израиль обеспечен газом на десятилетия вперед и поставляет его соседям — в Иорданию и в Египет.
Кипр считается следующей страной EastMed, которая с большой долей вероятности станет производителем газа благодаря открытию в 2011 году в своей эксклюзивной экономической зоне месторождения Aphrodite. Оно находится на ранней стадии разработки, начало добычи возможно в ближайшие годы. На Кипре ткже есть Calypso (открыто в 2018 г.), Glaucus (2019 г.), Cronos (2022 г., с доразведкой в 2024 г.), и Zeus (2022 г.). Ожидаются крупные запасы на Elektra, но они пока не подтверждены.
Кипр испытывает дефицит газа и вел переговоры с Египтом и Израилем об импорте, но они приостановлены. Остров рассчитывает на собственные запасы: они закроют его потребности и позволят экспортировать излишки. Компания DEFA в 2015 году предложила построить СПГ-завод мощностью 5 млн тонн в год в порту Василикос близ Ларнаки, но проект 10 лет находится «подвешенном состоянии, как и регазификационный терминал в том же порту на базе FSRU. Он должен был заработать в 2024, но срок сдвинут до конца 2025 года. Судно FSRU Etyfa Prometheas по последней информации на Кипр не прибыло и находится в порту Шанхая.
К прочим производителям газа в EastMed и его возможным транзитерам IGU причисляет Грецию. Она импортирует СПГ через три «точки входа» трубопроводов Kipi (на границе с Турцией), Sidirokastro (на границе с Болгарией), сухопутный регазификационный терминал Revythoussa и плавучий Alexandropolis FSRU. Греция ведет поиск углеводородов в Ионическом море и у острова Крит. Там консорциум во главе с ExxonMobil завершил в конце 2024 года сейсмику, а в январе этого года Chevron и HelleniQ Energy предложили начать поиск газа на блоке А2 и South Peloponnese.
IGU также отмечает Иорданию, где на месторождении Risha (запасы 10 трлн куб. футов) добыча ведется с 1989 года и Палестину с открытым в 2000 году у побережья Сектора Газа месторождением Gaza Marine (1,05 трлн). Последнее пока не вышло на стадию добычи из-за войны с Израилем, но как ожидается, окажет стагнирующей экономике Палестины огромную помощь.
В Италии, которую IGU относит (географически спорно) к EastMed, газ поступает через шесть точек входов трубопроводов (Tarvisio, Gorizia, Passo Gries, Mazara del Vallo, Gela, Melendugno) и четыре регазификационных терминала в портах Панигалья, Каварцере, Ливорно и Пиомбино. До конца года может заработать пятый терминал в Равенне.
Неодновременный старт проектов в EastMed и разные темпы их развития приводят к курьезам, когда страна-импортер газа становится экспортером и наоборот.
Туда-сюда-обратно
Египет стал экспортером газа в 2003 году и поставлял по 1,1 млрд куб. м по системе газопроводов Arab Gas Pipeline в Иорданию, Ливан и Сирию с отводом в Израиль. Позже мощности то росли, то сокращались, но Израиль оставался основным импортером. Поставки ему привели к напряженности Египта с другими арабскими странами, но экспорт продолжился и в 2010 году египетский газ удовлетворял половину израильских потребностей.
В 2010-х годах Израиль полностью обеспечил себя газом. А в Египте рос дефицит. Из-за этого в 2015 г. газопровод заработал в реверсном режиме и Израиль стал экспортером, а Египет — импортером. Контракты предусматривали поставки до 5 млрд куб. м в год, и до 2018 года каждый пятый кубометр газа в Египте был израильского происхождения. Поставки были нестабильными и год от года снижались, пока не прекратились. Но газопровод сохранился в рабочем состоянии и мог прокачивать газ и в прямом, и в реверсном режиме.
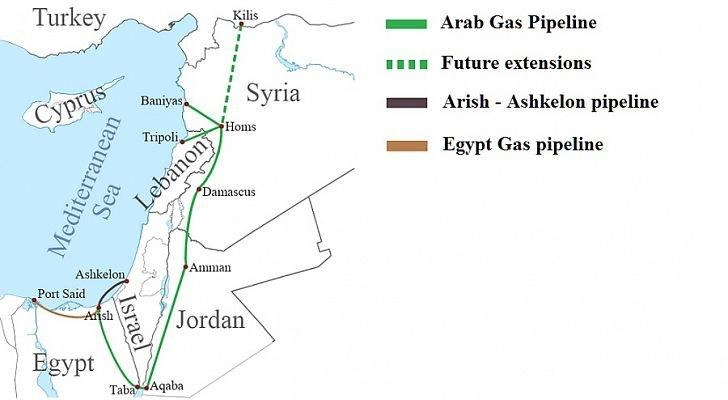
Точку в этой трубопроводной истории Израиль поставил 13 июня 2025 года после обмена ракетными ударами с Ираном. 19 июня министр энергетики еврейского государства Эли Коэн сказал Reuters[3], что экспорт возобновится после того, как военные сочтут его безопасным. Он уточнил, что страна экспортирует газ с месторождений Левиафан (Chevron) и Кариш (Energean), а Тамар покрывает внутренние потребности Израиля. Конфликт с Ираном вышел из острой фазы. Как сообщило ТАСС[4] 7 августа, «Израиль и Египет подписали соглашение о поставках газа арабской республике на сумму в $35 млрд». По словам советника израильского премьера Дмитрия Гендельмана, это «крупнейшее экспортное соглашение в истории Государства Израиль. Согласно договоренностям, компания NewMed Energy осуществит экспорт около 130 млрд кубометров газа с Левиафана в Египет до 2040 года. Поставки будут реализованы в два этапа: на первом, начиная с текущего года, будет поставлено около 20 млрд куб. м, на втором, после завершения расширения мощностей израильской морской добычной платформы — еще 110 млрд».
История с израильским газом в Египте – пример того, насколько сложна и запутана газовая отрасль EastMed. В ней переплелись транзитеры, экспортеры и импортеры, причем последние два могут поменяться ролями.
Case Study: Иордания, Risha
Risha — единственное на сегодня месторождение газа в Иордании. С 1989 года оно является ключевым компонентом энергобезопасности страны, несмотря на скромную добычу — всего по 18-20 млн куб. футов в сутки. Благодаря Risha Иордания снизила импорт из Египта и планирует прекратить его. Месторождение выработано на 55% и страна строит планы по его доразведке и росту добычи. Как ожидается, к 2029 году она составит по 350 млн куб. футов в сутки, к 2035 году — по 500 млн. В этом случае Иордания станет крупным игроком в газовой отрасли EastMed и теоретически может превратиться в экспортера.
Планы: от инфраструктуры до водорода
Нигде в мире нет таких возможностей для трансграничного сотрудничества как в EastMed. У каждой страны свои экономические и политические интересы, но ни одна из них не способна в одиночку создать инфраструктуру для экспорта газа в Европу. Нет возможностей построить СПГ-завод или проложить подводный газопровод. Тем не менее, сотрудничество в менее капиталоемких областях уже началось.
В ноябре 2024 г. Иордания и Египет договорились соединить месторождение Risha с Арабским газопроводом, что требовало прокладки 300 км труб. Среди других возможностей — совместная геологоразведка на суше и на море и использование метана как моторного топлива. Предварительно страны обсуждают сотрудничество с Кипром по развитию мощностей по хранению CO2 и даже строительство сети трубопроводов, которые объединят страны региона и в перспективе создадут базу для поставок газа за пределы EastMed. Разговоры об «общей трубе» ведутся больше 10 лет, но не вышли даже на стадию pre-FEED (предпроектной подготовки).
Потенциал добычи газа EastMed может превратить регион в хаб по производству водорода, а его экспорт — стать альтернативой поставкам СПГ или трубопроводного газа. Он диверсифицирует энергетический портфель стран региона, снизит эмиссию CO2, что встроит их в международные планы по достижению климатических целей. Используя установки CCUS, можно на месторождениях производить голубой водород, а при достаточном уровне развития ВИЭ, в частности СЭС — и зеленый водорода. Он дороже голубого, поскольку предполагает строительство установок электролиза, зато более востребован в странах, ориентированных на чистоту энергетики. Египет и Израиль обладают значительным потенциалом в солнечной генерации, а Кипр — в ветряной. Разговоры об этом идут на конференциях, но до бизнес-планов им очень далеко.
Популярна в EastMed и такая идея – уже построенные и будущие газопроводы могут быть перепрофилированы под транспортировку водорода, что снизит потребность в строительстве специализированных. Из возможных технических решений — добавление в метан 20% водорода. Это можно использовать как переходный вариант до строительства водородной транспортной системы. Действующие СПГ-мощности тоже можно интегрировать с производством водорода: они могут производить аммиак, который проще и безопаснее хранить и транспортировать, чем жидкий водород.
В 2024 году Египет принял Национальную Стратегию производства и использования водорода для снижения углеродного следа экономики и поставок чистого топлива на экспорт. Стратегия предполагает производство до 3,2 млн тонн к 2030 г. и увеличение его на 9,2 млн тонн к 2040 г. Внутри Египта он может быть использован для производства удобрений, промышленной и бытовой химии и в металлургии.
Национальный энергетический и климатический план (NECP) Греции, принятый в 2025 году, предполагает производство к 2030 году до 1,2 ТВт/ч энергии в год и реализацию пилотного проекта по переводу на водород 50 автобусов в Афинах и Салониках. Степень проникновения чистых топлив на транспорте и в энергетике Греции к концу следующего десятилетия должна составить 90%.
Греция планирует организовать производство водорода на своих НПЗ и построить трубопровод до европейской водородной сети European Hydrogen Backbone. Детали неизвестны. И о водородных планах говорить рано до тех пор, пока страна остается нетто-импортером газа. Она может стать транзитером для водорода из газодобывающих стран EastMed, в первую очередь Египта и Израиля. Но нужна ли им Греция, особенно при морской транспортировке аммиака — большой вопрос. Впрочем, будущее водорода тоже пока не понятно. Рынок — в эмбриональном состоянии, все технологии дороги, а для зеленого водорода — запретительно дороги.
Более вероятен в EastMed рост производства СПГ. По данным МЭА, в 2024 году спрос на газ увеличился на 2,8% и продолжит расти, замещая уголь и дополняя ВИЭ. Агентство уверено —на рынок в ближайшее десятилетие выйдут новые поставщики, в том числе производители СПГ из Африки и Латинской Америки.
Но у стран EastMed географическое преимущество — близость к европейскому рынку. Старый Свет после неловкого маневра по отказу от российского трубопроводного газа увеличивает закупки СПГ. В МЭА и руководстве ЕС признают газ идеальным дополнением к ВИЭ. Значит, СПГ с EastMed найдет покупателя.
[1] https://www.datocms-assets.com/146580/1745314245-the-role-of-gas-in-eastern-mediterranean-economies_report.pdf
[4] https://tass.ru/ekonomika/24728101?ysclid=mehaqj76e9359268601