В октябре импорт сжиженного природного газа (СПГ) в Европу вырос впервые за 10 месяцев, а объемы поставок в Азию просели — впервые с июня. Часть экспертов заговорила о некоем развороте потоков «голубого топлива». Так ли это?
Сезонные перемены тренд не переломили
Рост объема поставок в Европу на фоне снижения закупок Азией выглядит разворотом недавней тенденции, но октябрьского сдвига однозначно недостаточно для того, чтобы изменить сложившуюся за год картину.
Октябрьская статистика свидетельствует лишь о том, что европейцы воспользовались недавней стабильностью цен для пополнения газовых запасов в преддверии зимы, а главной причиной просадки в Азии стало незначительное сокращением закупок ведущим покупателем — Китаем.
По оценке Kpler, в октябре в Европу поступило 7,54 млн тонн СПГ (в сентябре этот показатель составлял 6,37 млн тонн), и это максимум с мая 2024 года.
Но октябрьский показатель оказался ниже 9,47 млн тонн, зафиксированных по итогам второго месяца осени 2023 года. Иными словами, тенденция сокращения объема закупок СПГ в Европе сохраняется
По данным Kpler, импорт СПГ в Азию в октябре составил 24,36 млн тонн — незначительно меньше 24,72 млн тонн в сентябре, и это минимум с июля 2024 года.
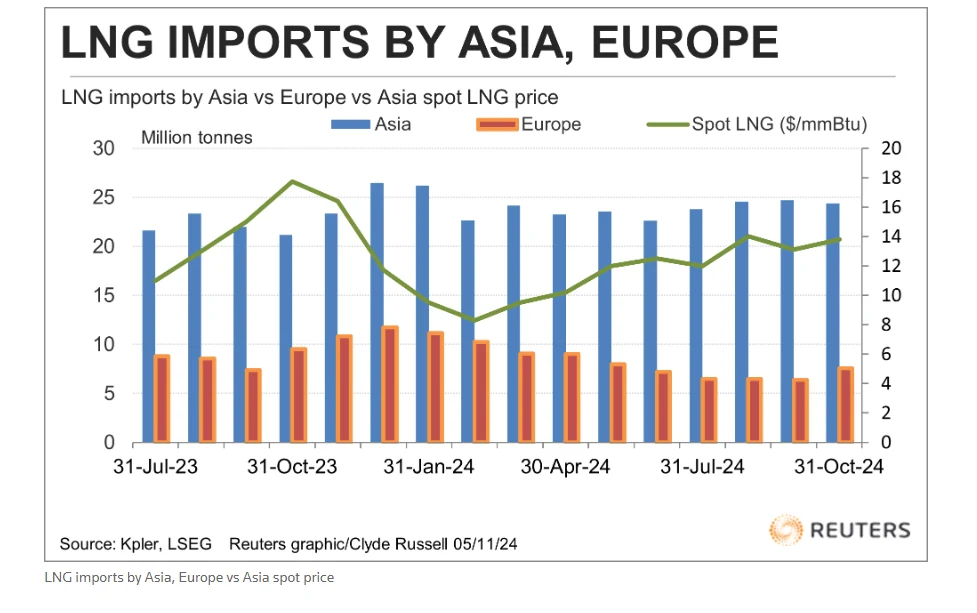
Но октябрьский объем поставок в Азию на 14,6% превышает показатели октября прошлого года. Следовательно, тренд на наращивание регионом закупок СПГ остается актуальным. За первые 10 месяцев 2024 года Азия приобрела 239,77 млн тонн СПГ — на 10,3% больше, чем за аналогичный период 2023 года.
А Европа за минувшие 10 месяцев закупила 81,48 млн тонн — на 20% меньше, чем за тот же период прошлого года. Отчасти результат объясняется теплой погодой, а также ставкой на возобновляемые источники в качестве сырья для производства электроэнергии и, конечно, закрытием ряда промышленных предприятий, потреблявших природный газ.
Но снижение объемов поставок СПГ в Европу в этом году полностью компенсировано ростом в Азии. Суммарно за 10 месяцев 2024 года два региона завезли 321,23 млн тонн сжиженного природного газа — на 0,6% больше, чем за аналогичный период 2023 года.
Азиатский спрос формируют Китай и погода
Основным драйвером рост спроса в Азии остается Китай — крупнейший в мире импортер СПГ — за первые 10 месяцев 2024 года нарастивший закупки до 64,55 млн тонн — на 13,4% превысив показатели аналогичного периода 2023 года.
Китай все активнее потребляет СПГ благодаря резкому приросту количества грузовиков на газе: по данным CVWorld, в первой половине 2024 года продано 108 862 авто — в два раза больше, чем за тот же период прошлого года.
Китайский спрос на СПГ-грузовики обусловлен субсидиями, ужесточением норм выбросов, а также простым фактом — по текущим ценам газ примерно на 20% дешевле дизеля.
На этом фоне спотовые цены на СПГ в Азии будут плавно повышаться. В феврале они откатились до характерного для завершения зимы минимума в $8,30 за 1 млн BTU, а затем пошли в рост. Пик в $14,10 цены достигли в середине августа, а прошлую неделю завершили на отметке $13,80.
Судя по относительной ценовой стабильности, текущее предложение СПГ достаточно для удовлетворения спроса Азии, а большую часть прироста потребления покрывает ведущий мировой экспортер — США.
Объем поставок в Азию из Соединенных Штатов вырос — с февральского минимума в 1,51 млн тонн до июльского максимума в 3,43 млн тонн. Он и сейчас достаточно высок: 3,22 млн тонн в октябре и 3,25 млн тонн в сентябре.
Импорт СПГ в Азию обычно достигает пика в декабре и январе. Если тенденция сохранится, скорее всего, в ближайшие месяцы можно ожидать небольшого прироста объемов. Но все расчеты способна поломать природа, учитывая, что зима вполне может оказаться мягче обычной.