После ряда задержек в реализации проектов и более высокого, чем ожидалось, спроса Азии на газ рынок СПГ останется рынком продавца — и в 2025 году, и, вероятно, до середины 2026 года.
Покупатели смогут расслабиться не ранее начала 2027 года: только тогда появление новых источников поставок насытит рынок на годы вперед, пишет Хавьер Блас, колумнист Bloomberg и автор бестселлера «Мир на продажу: деньги, власть и торговцы ресурсами Земли».
Трансформация индустрии СПГ: от тихой заводи до водоворота
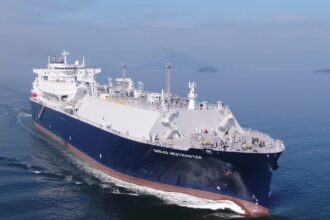
Прелесть СПГ в том, что его можно загружать в танкеры, а трубопроводный газ остается в газообразном состоянии, что ограничивает дальность транспортировки. Рынок сжиженного природного газа расширяет спектр возможностей стран-импортеров по закупке — вплоть до самого края Земли. Европа уже получила отход от привычных поставщиков — России, Норвегии, Алжира и Ливии, и выход на продавцов в США, Катаре и Австралии.
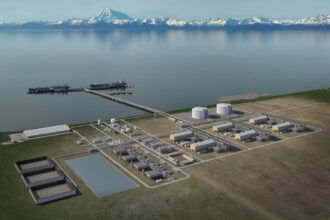
СПГ-заводы — многомиллиардные чудеса инженерной мысли, зачастую расположенные в отдаленных уголках мира. Даже лидеры отрасли уровня Exxon Mobil, Shell и QatarEnergy сталкиваются с задержками и перерасходом средств.

«В индустрии СПГ действует аналог закона Мерфи: любой проект, который должен быть завершен в срок, будет отложен — причем всегда. И вот его следствие: если время для объявления о задержке выглядит особо неудачным, анонс срыва сроков прозвучит именно в самый неподходящий момент»
уверен Хавьер Блас.

Долгое время рынок СПГ был тихим уголком энергетического сектора, где доминировали долгосрочные контракты с привязкой к цене на нефть марки Brent. В центре внимания он оказался внезапно — после отказа от трубопроводных поставок газа из РФ.
В период с 2000 по 2020 год средняя цена на СПГ колебалась у отметки $9 за 1 млн британских тепловых единиц, а в 2022 году подскочила до исторического максимума, превысив $50. Да, цены давно снизились, но даже на уровне около $13 они все еще на 40% выше, чем в прежние времена.
Закон Мерфи в мире СПГ
Покупатели верили — цены вот-вот упадут. Но у закона Мерфи другие планы. Запуск крупнейшего проекта Golden Pass LNG в Техасе (им владеют QatarEnergy и Exxon) из-за разногласий с подрядчиком отложен на шесть месяцев — по крайней мере, до конца 2025 года. Эксперты говорят, что это не предел.
Другой крупный проект — Corpus Christie 3 от Cheniere Energy — должен стартовать в конце 2024 года, но на проектную мощность выйдет не раньше конца 2025 или начала 2026 года.
Запуск СПГ-завода американской Sempra в Мексике (Energia Costa Azul) отложен на год — до середины 2026 года.
Огромные проблемы создают даже скромные задержки. Так, Plaquemines LNG, крупный экспортный проект американской Venture Global LNG, вероятно, начнет поставки только в январе или феврале, а не в конце этого года.
«Значительное увеличение предложения СПГ, способное реально превысить спрос, теперь ожидается в 2027 году, а не в 2025 или 2026 гг.»
говорит Анн-Софи Корбо, эксперт по СПГ из Центра глобальной энергетической политики при Колумбийском университете.
Продавцы ликуют, но праздник не вечен
Да, некоторые проекты СПГ запустят в срок и в рамках бюджета. Но у покупателей будет меньше возможностей, чем они рассчитывали. А продавцы, боявшиеся потерять контроль над ситуацией, ликуют.
«Сегодня на рынке мы наблюдаем ограниченное предложение»
в августе сообщил инвесторам Анатоль Фейгин, коммерческий директор Cheniere.
Глава отдела СПГ в TotalEnergies SE Грегори Жоффруа в начале октября высказался в том же духе:
«Мы видим, что ввод в эксплуатацию некоторых СПГ-проектов откладывается на месяцы».
Конечно, ничто не вечно. США и Катар твердо намерены значительно нарастить производство СПГ в ближайшие годы. Даже если некоторые проекты будут отложены, к 2027 году продавцы уже не смогут контролировать рынок. Но для Европы это означает необходимость протянуть еще две зимы.