Ближний Восток — один из ключевых регионов, который определяет уровень развития мирового энергетического сектора, архитектуру основных торговых энергетических маршрутов и является одним из основных мировых финансовых центров.
- «Ближневосточный узел»
- Экономический потенциал стран Персидского залива
- Катар как доминирующая экономическая сила
- Экспансия нефтяных гигантов на газовом рынке
- Внутренний рынок газа
- ОАЭ — флагман бункеровки в регионе
- Геополитические амбиции
- Индия как ключевой партнер
- ЮВА как часть геополитической игры
- Выводы
- Источники
«Ближневосточный узел»
Стратегическое местоположение между Европой и Азией, богатство природными ископаемыми (преимущественно углеводородами), а также нестабильное социально-экономическое положение большинства государств Ближнего Востока обусловливают высокую конфликтогенность в регионе как активного (в ходе которых ведутся реальные боевые действия), так и идеологического (которые характеризуются как противостоянием по идейно-ценностной линии, так и отдельными вооруженными столкновениями) характера.
Характеризуя развитие данного региона, большинство исследователей употребляют термин «ближневосточый узел», что как нельзя лучше отражает сложность и многогранность данного крайне неоднородное политико-экономического пространства.
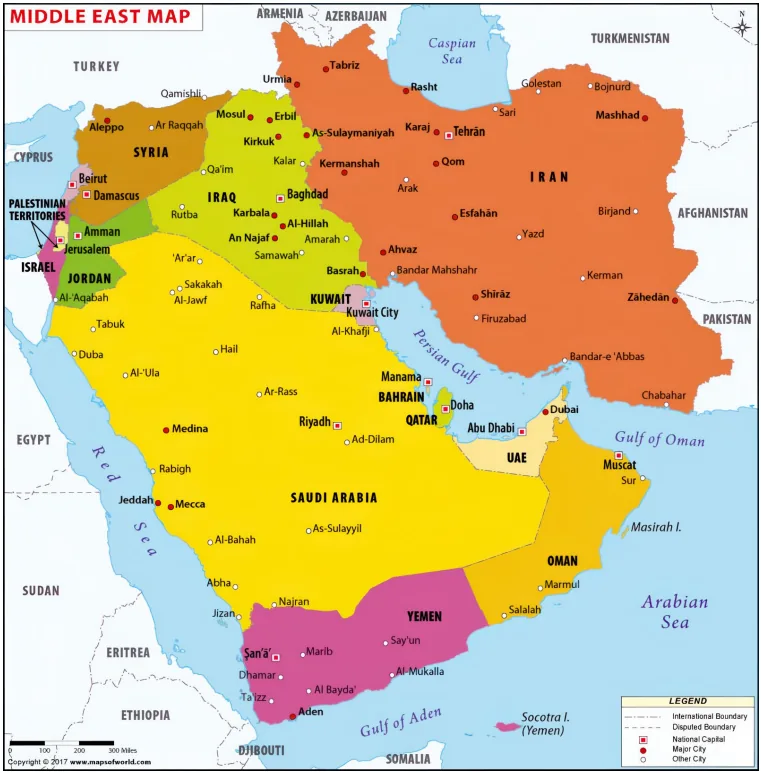
Говоря о границах региона, употребляют два географических кластера-субрегиона: Машрик (Ирак, Сирия, Израиль, Иордания, Палестина, Ливан и Кувейт (иногда включают и СА, ОАЭ, Судан, Оман, Йемен) и государства Аравийского полуострова.
Основной особенностью данного региона является сочетание ценностно-идеологической составляющей в стратегии развития государств и жесткого прагматизма в тактике достижения поставленных целей.
Важно отметить, что в условиях отсутствия глобальной макроидеи (гендерный паритет или зеленая повестка не может пока претендовать на данное место), идеологический вакуум заполняется разнообразным этно-конфессиональным контентом.
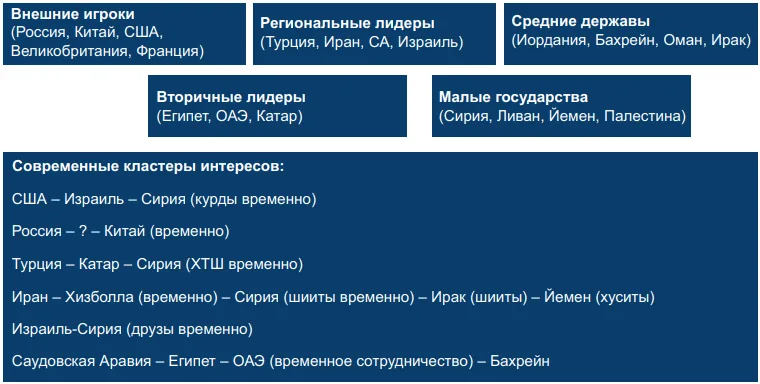
Баланс сил устанавливается внешними границами и мировыми правилами, а региональное развитие определяется своими внутренними правилами — многочисленными кластерами интересов. Отсюда и общеизвестная проблема нарратива и реалий: несовпадение внешнеполитических заявлений и реальности, например, палестинская проблема, феномен «progressive friendly djihadists» в Сирии.
Баланс сил на Ближнем востоке в краткосрочной перспективе можно представить через данную схему:
Основные политические и социально-экономические проблемы, которые самым непосредственным образом определяют развитие энергетического сектора и экспортно-импортной политики стран региона:
- Кризис этно-конфессионального лидерства.
- Кризис власти внешних держав и как следствие — изменение баланса сил региональных лидеров.
- Кризис контроля пространства (экспансия, эксплуатация).
- Новые сделки вокруг старых проблем (нарративы и заявления vs реальные действия; сохранение vs изменения).
- Социально-экономические (гуманитарные) и политические кризисы.
Перспективы политического и социально-экономического развития региона, которые, безусловно, необходимо учитывать при прогнозировании развития энергетического сектора, экспортного потенциала и направлений развития торговых связей:
- Реконфигурация сфер влияния на Ближнем востоке.
- Лидеры этно-конфессиональных меньшинств (курды, друзы, алавиты).
- США «возвращаются» в регион, но как «миротворцы» (дипломатия+сила).
- Усиление пространственно-ресурсной гонки.
- Изменение баланса сил.
- Усиление влияния со стороны США, Турции, Израиля, ОАЭ, возможное ослабление со стороны России и Ирана.
- Без изменений остаются позиции Китая, Египта, Катара.
- «Возврат» террористических квази-государств.
Экономический потенциал стран Персидского залива
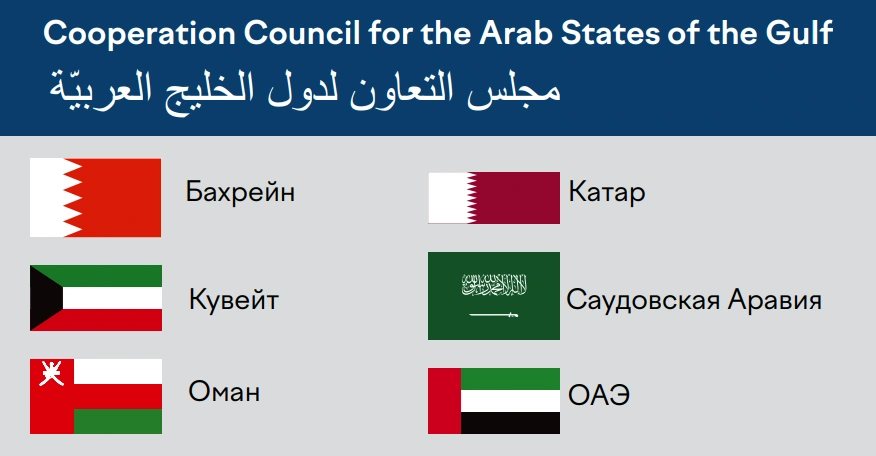
Страны GCC (Gulf Cooperation Council — Совет сотрудничества арабских государств Персидского залива) обладает более чем 40 трлн м2 доказанных запасов природного газа, что составляет примерно 20% мировых запасов.
Доля региона в общемировом приросте СПГ мощностей к 2030 году превысит 10%, (данные исследования «СПГ-индустрия в разбивке по мощностям и капитальным затратам», подготовленного аналитиками Global Data). Уже сейчас регион обеспечивает более чем 28% экспорта СПГ.
Впечатляющий результат обусловлен рядом факторов. Помимо наличия больших запасов природного газа в регионе и устойчивого мирового спроса, последовательная экспортная политика и инвестиционная деятельность в странах-потенциальных импортерах позволяет строить устойчивые долгосрочные партнерские отношения и гарантировать кумулятивный эффект.
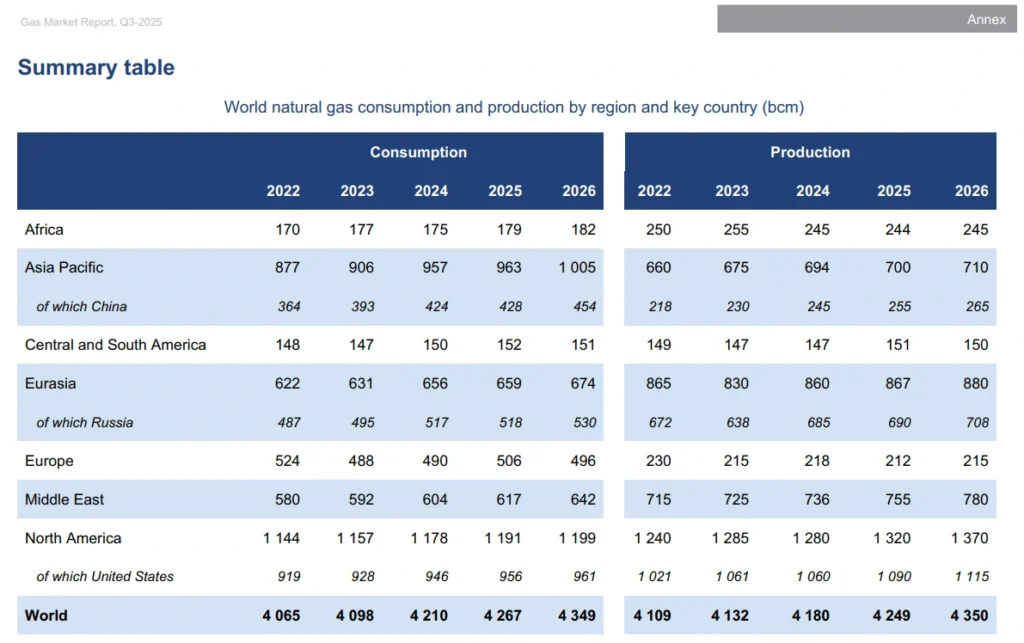
Ожидается, что чистый экспорт из стран региона увеличится на 68,5 млрд куб. м (45,8%) за 10 лет до 2033 года. Рост будет обусловлен такими странами как Катар, ОАЭ и Оман, которые реализуют стратегические планы по наращиванию существующих мощностей по сжижению газа. Катар будет доминировать в росте объемов, вернув себе позицию крупнейшего мирового экспортера СПГ.
Сегодня объем проектов по сжижению, находящихся в стадии разработки до получения окончательного инвестиционного соглашения (FID), значительно превышает прогнозы спроса на СПГ, что способствует росту конкуренции. Проекты стран Залива имеют серьезные конкурентные преимущества по экономическим показателям и логистическим решениям. Кроме того, они реализуются финансово устойчивыми и технически развитыми компаниями и пользуются сильной государственной поддержкой. Крупнейшие международные нефтяные компании и иностранные ННК — BP, CNPC, ConocoPhillips, Eni, ExxonMobil, Shell, Sinopec и TotalEneriges — приобрели доли в будущих предприятиях в Омане, Катаре и ОАЭ.
Катар как доминирующая экономическая сила
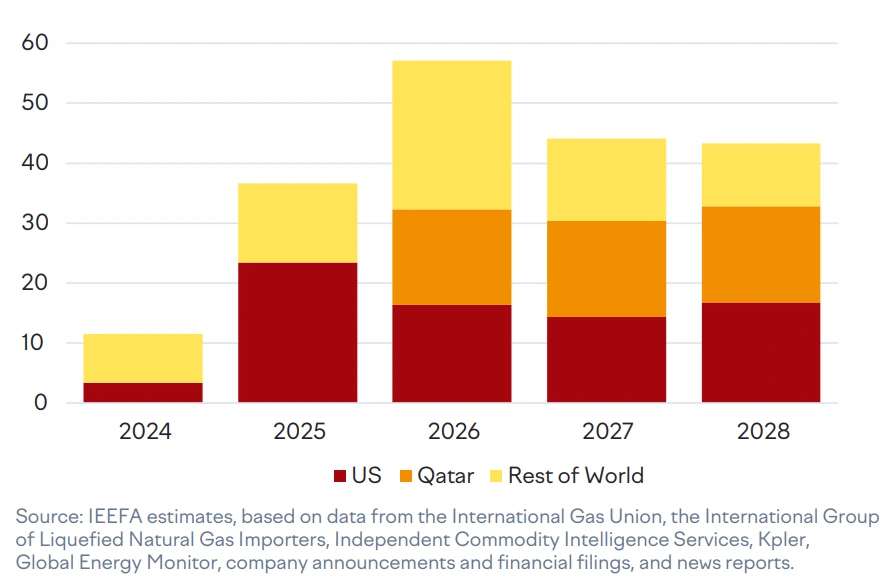
Доминирующей экономической силой на Ближнем Востоке остается Катар. Согласно прогнозам Global Data, к 2030 году его доля в региональном приросте производственных мощностей по сжиженному природному газу превысит 65%. Ожидается, что ключевую роль в наращивании СПГ-потенциала сыграют новые проекты — North Field East, North Field South и North Field West.
СПГ-завод North Field East LNG с проектной мощностью 32 млн тонн в год станет для Катара флагманом индустрии. Он уже входит в число крупнейших в мире проектов по производству СПГ и однозначно сыграет решающую роль в реализации энергетической стратегии Катара. Оператором и держателем основной доли (75%) проекта является QatarEnergy. Сейчас завод находится на стадии строительства, а в эксплуатацию будет запущен ориентировочно в 2026 году. Остальные доли в проекте распределены между нефтегазовыми гигантами: ExxonMobil (6,25%), Shell (6,25%), TotalEnergies (6,25%), ConocoPhillips (3,13%) и Eni (3,12%).
Ожидается, что значительный вклад в наращивание СПГ-мощностей Ближнего Востока внесет также Иран: по прогнозу Global Data, к 2030 году республика добавит к существующему потенциалу почти 14 млн тонн в год. Лидером станет СПГ-проект в Бушере, управляемый Iran Liquefied Natural Gas. Скорее всего, этот терминал производительностью 5 млн тонн в год введут в эксплуатацию в 2026 году, а к 2030 году его мощность возрастет более чем в два раза — до 10,8 млн тонн в год.
Экспансия нефтяных гигантов на газовом рынке
При мощной поддержке правительства и миллиардах долларов в своем распоряжении ближневосточные нефтяные гиганты агрессивно расширяют свое присутствие на мировом рынке сжиженного природного газа, стремясь удвоить свои активы в течение следующего десятилетия.
Такие компании, как Saudi Aramco, Abu Dhabi National Oil Co. (ADNOC) и QatarEnergy, движимые растущим спросом на природный газ, который рассматривается как переходный вид топлива, вкладывают значительные средства в производство и торговлю СПГ.
Также очевидно их желание диверсифицировать свои портфели активов (помимо сырой нефти- традиционного источника доходов). К тому же геополитическая напряженность и непредсказуемость политического развития в регионе заставляет крупные компании выходить за рамки Ближнего Востока и рассматривать инвестиционно привлекательные месторождения по добыче сырья и инфраструктуру его сжижения по всему миру.
Последние крупные сделки включают предложение ADNOC на 18,7 млрд долларов США австралийской компании Santos, расширение активов QatarEnergy на месторождении Golden Pass в Техасе и увеличение доли Aramco в MidOcean Energy.
Поскольку маржа СПГ комплексных проектов превышает маржу других углеводородных товаров, страны Ближнего Востока увеличивают торговые операции, чтобы составить конкуренцию крупнейшим западным компаниям, таким как Shell и British Petroleum.
В рамках современного «зеленого» дискурса, а также введения широкомасштабного регулирования и мониторинга углеродного следа, страны Залива активно реализуют CCUS проекты для обеспечения конкурентных преимуществ своего продукта — «чистого» СПГ.
Многие международные крупнотоннажные СПГ проекты испытывают существенные трудности (задержки сроков ввода и крупные перерасходы средств), требуя дополнительных инвестиций для их завершения. Это открывает возможность для стран Персидского залива. Тактика основных нефтяных гигантов демонстрирует их технологическую, финансовую и геополитическую мощь в СПГ-отрасли.
Внутренний рынок газа
Внутренний рынок стран Персидского залива также играет важную роль в развитии энергетического комплекса и газовой отрасли в частности.
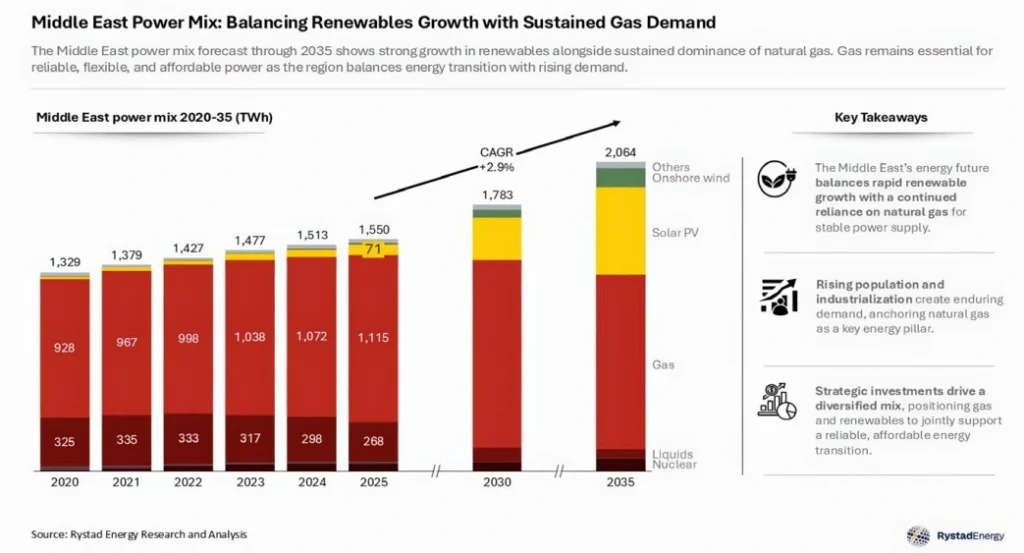
Согласно данным аналитического агенства Rystad, экономическая политика стран региона характеризуется жестким прагматизмом. Во всех странах региона превалируют следующие тенденции:
- во всех странах наблюдается значительная трансформация энерго корзины (рост доли возобновляемых источников);
- рост спроса на газ обуславливается ростом населения и экономическим развитием;
- газ позиционируется как основной источник генерации и идеальный вариант для балансировки развивающейся отрасли зеленой энергетики;
- газ становится равноправным, а в некоторых случаях доминирующим экспортным продуктом наравне с нефтью.
В своем аналитическом ежегодном обзоре рынков газа ФСЭГ предоставил прогноз роста спроса на природный газ на Ближнем востоке (по странам и по основным секторам).
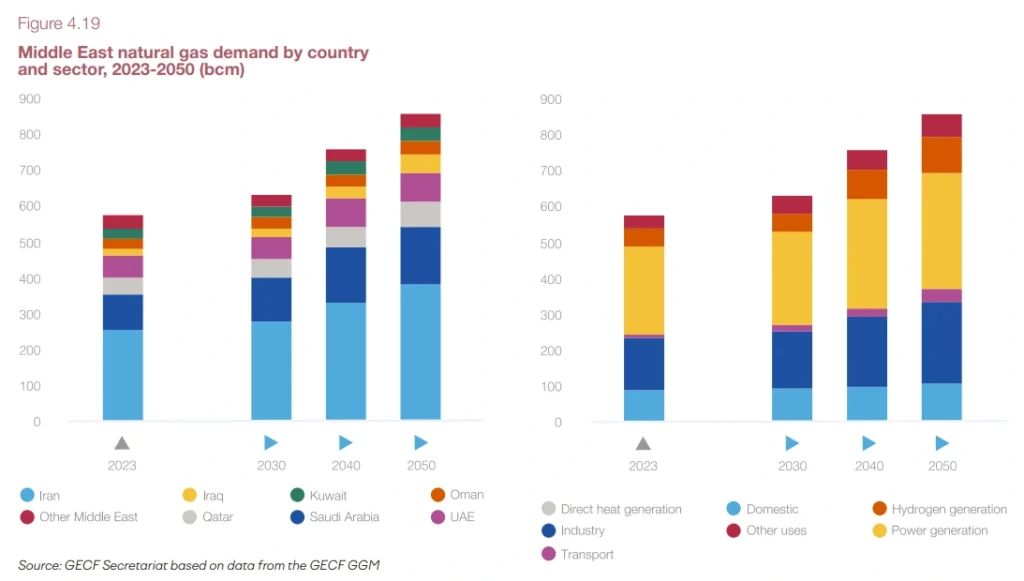
Рис 4. Прогноз спроса на природный газ в странах Ближнего востока 2030-2050 гг в млрд м3 (по странам и секторам), Annual Gas Market Report 2025, GECF
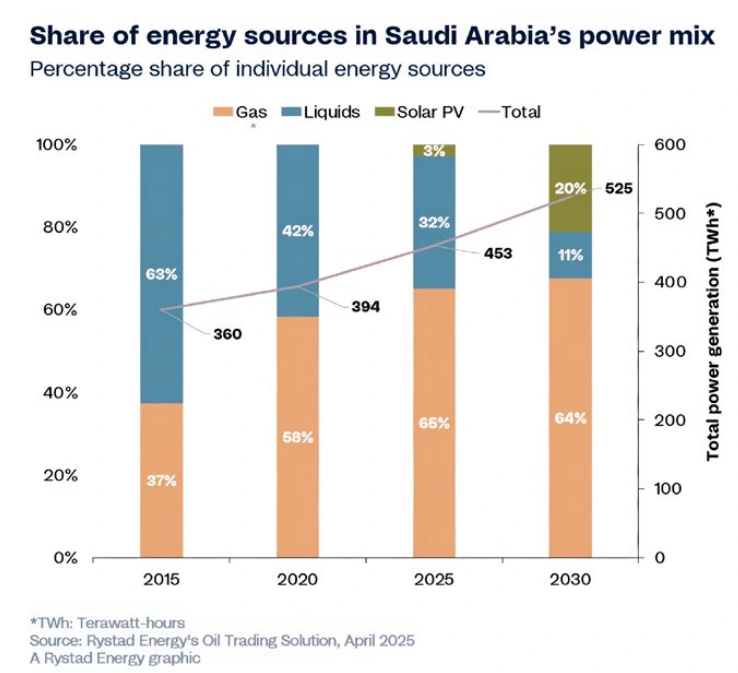
Саудовская Аравия также прогнозирует существенный рост внутреннего потребления газа. Темпы роста, помимо демографического и экономического факторов, будут определяться реформами ценообразования на внутреннем рынке газа.
ОАЭ — флагман бункеровки в регионе
Объединенные Арабские Эмираты являются одной из развивающихся стран в реализации сектора бункеровки СПГ в регионе Ближнего Востока и Африки.
Ближний Восток с его огромными запасами нефти и газа всегда был крупнейшим торговым хабам. Развитие бункеровки СПГ дает возможность региональным компаниям-операторам обслуживать прибывающие европейские суда, которым необходимо следовать строгим нормам экологического регулирования.
Порт Фуджейра, второй по величине бункеровочный порт в мире, является единственным многоцелевым портом на восточном побережье Объединенных Арабских Эмиратов. В рамках стратегии расширения бункеровок порта Фуджейра введена в эксплуатацию установка по перевалке СПГ с судна на судно.
Развитый добывающий комплекс, наличие современных логистических мощностей и продуманная инвестиционная деятельность в станах — действующих и потенциальных импортерах СПГ позволили арабским странам Персидского залива перейти к активному расширению своего геополитического влияния за пределами своего региона и прежде всего укрепить сотрудничество во своими восточными и юго-восточными соседями.
Геополитические амбиции
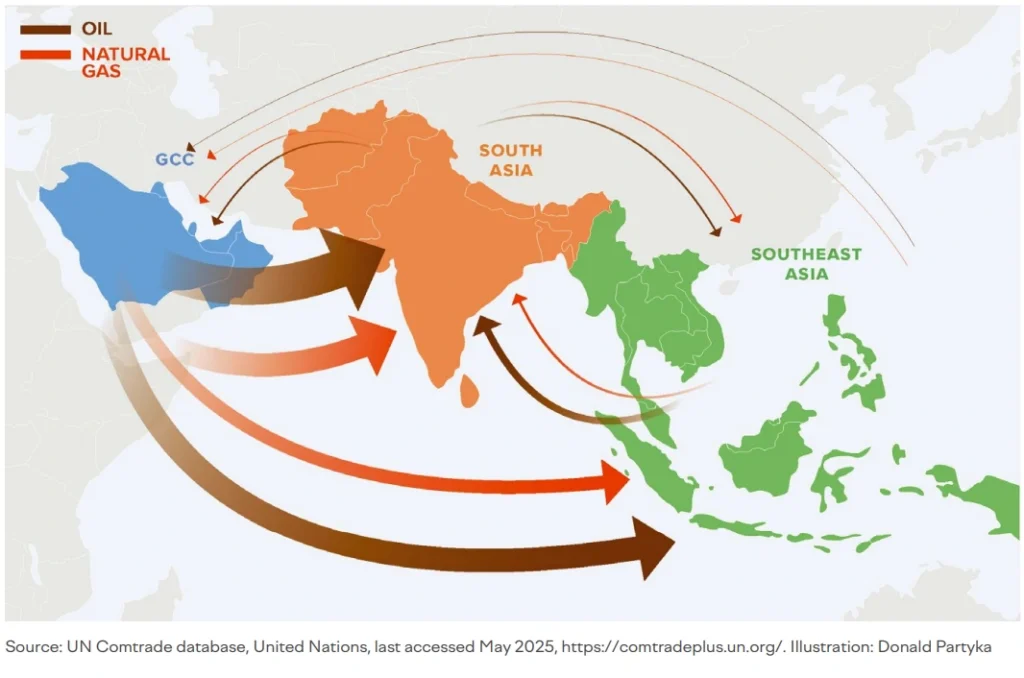
Мегарегион арабские страны Персидского залива и Южная Азия характеризуется разнообразными, но глубоко взаимосвязанными энергетическими отношениями. Динамика каждого двустороннего и межрегионального взаимодействия определяется уникальными историческими, экономическими и стратегическими факторами.
Энергетические отношения с Южной Азией являются одними из старейших и наиболее значимых в регионе. Исторически основанные на торговле углеводородами, эти отношения в последние годы углубились благодаря переориентации экспорта нефти из стран Персидского залива с западных рынков на азиатское направление. За последние пять лет они существенно расширились, включив инвестиции в энергетическую инфраструктуру, возобновляемые источники энергии и стратегическое сотрудничество.
Среднесрочные прогнозы предполагают значительный рост инвестиций и торговли в энергетическом секторе. Согласно прогнозу Международного энергетического агентства к 2030 году общий объем инвестиций в энергетику Азии превысит 2,5 трлн долларов США в год, при этом большая часть нового капитала будет сосредоточена в регионе Персидского залива, Южной и Юго-Восточной Азии.
Хотя экспорт нефти из стран Залива в Южную и Юго-Восточную Азию останется высоким, их доля в азиатском импорте сырой нефти, по прогнозам, сократится с 58% в 2023 году до 50% к 2030 году (Индия и страны АСЕАН диверсифицируют источники поставок). Однако объем торговли нефтепродуктами из Индии в страны АСЕАН, как ожидается, будет расти благодаря расширению крупных нефтеперерабатывающих заводов. В прогнозе Shell LNG Outlook 2024 предполагается, что спрос на СПГ в Южной и Юго-Восточной Азии будет расти в среднем на 4% в год до 2035 года, при этом Индия, Бангладеш и Вьетнам станут приоритетными покупателями.
Индия как ключевой партнер
Индия, крупнейший потребитель энергии в регионе и третий по величине в мире, получает более четверти своего импорта нефти и значительную часть своего СПГ из стран Содружества, таких как Саудовская Аравия, Объединенные Арабские Эмираты и Катар. В 2022 году Aramco экспортировала в Индию около 770 000 баррелей в день (почти пятая часть общего импорта Индии), а в 2023 году Катар поставил 50% импорта СПГ в Индию на сумму около 6,5 млрд долларов США. Другими крупнейшими импортерами СПГ в Индию стали ОАЭ (2,23 млрд долларов США) и Оман (449 млн долларов США).
Саудовская Аравия и ADNOC ОАЭ инвестировали десятки млрд долларов в индийский сектор переработки (например, крупнейший НПЗ Ратнагири). Несмотря на ряд неудач (включая тот же Ратнагири, который может быть заменен несколькими более мелкими заводами), растущая роль Индии как импортера сырой нефти, а также как потребителя и экспортера нефтепродуктов, продолжает привлекать большой интерес со стороны инвесторов Залива. Шри-Ланка и Пакистан также зависят от углеводородов, добываемых в Персидском заливе. Катар сегодня является основным поставщиком СПГ в Бангладеш и Пакистан.
География Индии позволяет ей стать связующим мостом для объединения сетей стран Залива и АСЕАН, что позволяет балансировать нагрузку по часовым поясам и стимулирует межрегиональную интеграцию. Объединение этих трех энергосетей составляет лишь первый этап инициативы Моди «Одно солнце, один мир, одна сеть» (OSOWOG), запущенной на КС-26 в 2022 году. OSOWOG предусматривает объединение сетей чистой энергии во всем мире и представляет собой по сути конкурирующее видение глобального объединения с более централизованным глобальным энергетическим объединением вокруг Китая.
Правительство Моди активно привлекает прямые иностранные инвестиции (ПИИ). Для решения проблемы дефицита в торговле энергоносителями Индия разрешила 100-процентные иностранные инвестиции в несколько сегментов традиционного энергетического сектора, включая природный газ, нефтепродукты и нефтеперерабатывающие заводы, а лимит иностранных инвестиций для проектов по переработке нефти в государственном секторе был увеличен до 49%.
Стратегические соглашения:
- В декабре 2024 года Индия и ОАЭ провели четвертый с момента подписания Соглашения о всеобъемлющем стратегическом партнерстве в 2017 году Стратегический диалог. За этот период ОАЭ стали первой страной, поставляющей нефть в стратегические резервы Индии; суверенные фонды ОАЭ, такие как Mubadala и ADIA, увеличили свои доли в индийских проектах в области возобновляемых источников энергии; Индия подписала свое первое Соглашение о всеобъемлющем экономическом партнерстве (CEPA) со страной Ближнего Востока. Диалог 2024 года подчеркнул сотрудничество в области ядерной энергетики, возобновляемых источников энергии, важнейших полезных ископаемых и зеленого водорода, наряду с критически важным сотрудничеством в области морской безопасности и борьбы с терроризмом.
- Региональная стратегия Саудовской Аравии рассматривает Индию как часть своего «большого региона» и стратегического партнера с 2020 года.
- В 2021 году Нью-Дели подписал крупные соглашения о стратегическом сотрудничестве с Оманом; о торговле и инвестициях с Катаром.
- Страны Персидского залива также активно сотрудничают с Бангладеш и Шри-Ланкой. В апреле 2025 года ОАЭ, Индия и Шри-Ланка подписали трехсторонний меморандум о взаимопонимании для превращения порта Тринкомали в региональный энергетический центр — данный шаг был предпринят в ответ на планируемое строительство нефтеперерабатывающего завода Sinopec на юге страны. Энергетический сектор Шри-Ланки становится тем, что аналитик разведки Рушали Саха называет «политическим полем битвы внешних держав».
В 2024 году Индия подписала соглашение на 78 миллиардов долларов с Катаром о продлении импорта СПГ, а подписанное в 2025 году соглашения о стратегическом партнерстве предполагает крупные инвестиции в энергетическую инфраструктуру внутри страны.
Суверенные фонды благосостояния стран Залива, такие как Qatar Investment Authority (QIA) и Mubadala Investment Company, начали инвестировать в региональные проекты развития возобновляемой энергетики.
ЮВА как часть геополитической игры
В 2024 году на страны АСЕАН приходилось уже около 10% экспорта стран Залива. Таиланд, Индонезия и Вьетнам стали ключевыми и растущими рынками для нефти и газа их этих стран.
Катар увеличил поставки СПГ в Юго-Восточную Азию для удовлетворения растущего спроса на газ, укрепляя свое доминирующее положение в региональной торговле газом и поддерживая усилия по отказу от угля в таких странах, как Вьетнам, Индонезия и Таиланд. Компании Qatargas и Qatar Energy подписали долгосрочные соглашения о поставках с Малайзией и Таиландом в 2021 году, Сингапуром в 2022 году и Вьетнамом и Индонезией в 2023 году. Mubadala (ОАЭ) также является крупным региональным инвестором, укрепляя свое присутствие в Индонезии на газовом месторождении Руби и разведочных блоках, таких как Южный Андаман (в 100 километрах от северной Суматры), которые суммарно содержат потенциальные более 170 млрд куб. м запасов газа.
Выводы
Траектория изменений взаимоотношений государств в регионе Аравийского моря и Индийского океана в вопросах национальной и энергетической безопасности отражают глобальные перемены в регионе.
Страны содружества арабских государств Персидского залива активно используют свой экономический потенциал для расширения геополитического влияния в регионе. Идеологически это выливается в позиционирование себя как нового центра технологического развития, прежде всего в вопросах новой энергетики.
Можно предположить, что среди факторов определяющих инвестиционную стратегию данных стран на первый план выходит политическая составляющая. В рамках многополярного мира страны залива максимально сконцентрированы на своей региональной стратегии путем создания многостороннего партнерства в регионе.
Вхождение Ирана, Египта, СА и ОАЭ в БРИКС, участие СА и ОАЭ вместе с США в India-Middle East-Europe Economic Corridor (IMEC) и включение СА в ШОС демонстрирует последовательное движение стран залива к полному погружению в региональное сотрудничество.
Большинство стран воспринимают южноазиатских соседей, особенно Индию в качестве традиционного торгового и геополитического партнера и по сути рассматривают усиление сотрудничества как возвращение к традициям древнего торгового пути и временам могущества доколониальных арабских государств.
Для продвижения данной политической программы арабские государства всесторонне используют доктрину энергоперехода и наращивают инвестиции в зеленую энергетику. По словам Aisha al-Sahiri, специалиста по экономике арабского региона «The Gulf states are taking advantage of the international arena when it comes to the energy transition… [using] it as a plat- form to exert their energy diplomacy and influence in a way that makes the energy transition serve their interest».
В то же время неопределенность нового глобального порядка, усугубляемая меняющейся политикой США, амбициями Китая и внутрирегиональной политической конкуренцией, вынуждает государства Залива хеджировать, балансировать и диверсифицировать свои отношения.
Сегодня уже очевидно, что:
- Ближний Восток стремительно укрепляет свои позиции в глобальном СПГ ландшафте;
- участие в геополитических альянсах (БРИКС+, IMEC и региональные южноазиатские объединения) усиливают стратегическую роль региона6 в том числе функцию «арбитража»;
- газ остается опорным топливом и в экспорте, и в собственной энергетической системе.
Все вышесказанное позволяет предположить, что энергетическое будущее региона больше не пишется в Вашингтоне, Пекине или Брюсселе, а определяется в Дубае, Дели, Джакарте и Эр-Рияде. Настоящий вопрос заключается не в том, будет ли углубляться энергетическое сотрудничество, а в том, кто будет устанавливать условия, кто получит выгоду и как эти меняющиеся отношения изменят энергетическую карту мира в предстоящие десятилетия.
Источники
Анализ размера и доли рынка бункеровки СПГ на Ближнем Востоке и в Африке — тенденции роста и прогнозы (2024–2029 гг.)
https://www.mordorintelligence.com/ru/industry-reports/middle-east-and-africa-lng-bunkering-market
Assessing CCUS Potential for LNG in the GCC
Energy strategy across the Arabian Sea and Indian Ocean. Phillip Cornell
https://www.jstor.org/stable/resrep71047
The Global Gas Outlook 2050/
https://www.gecf.org/_resources/files/pages/global-gas-outlook-2050/gecf_ggo2024_9th_edition.pdf
Global LNG Outlook 2024-2028
Assessing CCUS Potential for LNG in the GCC
https://www.kapsarc.org/our-offerings/publications/assessing-ccus-potential-for-lng-in-the-gcc
MENA Leading Global LNG Supply Growth Spurred By New FIDs
Крылов Д.С., Останин-Головня В.Д. Эволюция и перспективы ближневосточных архитектур безопасности / https://inion.ru/site/assets/files/8452/middle_post-soviet_east_2024_1_5_06.pdf
Middle East to overtake Asia in gas output in 2025, become second-largest region globally
https://www.rystadenergy.com/news/middle-east-overtake-asia-gas-output-become-second-largest
Катар станет главным драйвером прироста СПГ-мощностей Ближнего Востока