«Азиатские тигры» — экономики Сингапура, Гонконга, Южной Кореи и Тайваня, в 1960-90-х гг. показывали двузначные темпы роста. Метафора «тигры» нынче вышла из оборота, но если на экономику перенести такие качества хищника как сила и быстрота, то Индия — идеальный «Азиатский тигр». Причем, самый крупный из когда-либо существовавших. Все четыре страны, называвшиеся так, сегодня полагаются на природный газ, а поскольку в них не ведут трубопроводы (исключение Сингапур, в который по «трубе» поступают небольшие объемы из Малайзии), то получают они его в виде СПГ.
Индия тоже готовится стать его крупным импортером, но пока не по доле в балансе, а в абсолютных значениях, в миллионах тонн. Предпосылки для этого — демография и индустриализация.
В стране самое многочисленное население на Земле, которое приближается к 1,5 млрд человек, из них 47% моложе 25 лет. Значит, они уже сформировали гигантский трудовой ресурс. Это люди с относительно невысокими зарплатными ожиданиями, достаточно грамотные и почти все более-менее владеющие английским языком, что облегчает их интеграцию в глобальную экономику. Подтверждает грамотность и «англоязычность» населения то, что с начала 21 века IT-специалисты Индии — база аутсорсинга для технологических компаний.
Индустриализация — это и развитие в Индии собственных производств, и перенос в них уже действующих из Китая. Последнее стало актуальным только недавно и спровоцировано торговыми войнами. Они почти не затронули страну, сделавшую ставку на развитие производств — собственных или с участием иностранцев. С 2014 года в Индии работает программа Make in India (делай в Индии). Ее цель — рост промпроизводства на 12-14% в год. Это государству удается, и промышленность «подтягивает» за собой все другие отрасли, которые формируют национальный ВВП.
Индия в прошлом году вошла в «пятерку» крупнейших экономик мира. Ее темп роста ВВП в первом полугодии 2025 года составил 6,7% против 5,4% в Китае. Индия имеет шанс подняться в глобальном экономическом рейтинге выше и войти в «тройку». Самая населенная страна мира проводит форсированную индустриализацию и намерена трансформировать свой энергетический рынок. Особую роль она в этом отводит газу. Сейчас он занимает в балансе лишь 6% против 45% у угля. Цель правительства — увеличить к 2030 году долю газа до 15%.
Внутренняя добыча газа с 2015 года стагнирует и к 2030 году покажет лишь незначительный рост. Более половины потребностей в газе Индия покрывает за счет СПГ. В стране работает 7 терминалов общей мощностью по регазификации в 65 млрд кубометров в год. Восьмой терминал, который будет введен до осени этого года, добавит еще 6,8 млрд. Однако растущий спрос на газ требует до 2030 года еще порядка 40 млрд куб. м регазификационных мощностей. Параллельно стране надо увеличить сеть трубопроводов — с 23 500 до 35 200 км.

МЭА в документе India Gas Market Report[1] утверждает, что эти цели Индии достижимы. Дефицита СПГ на мировом рынке нет. Только в прошлом году заработали три крупнотоннажных завода по сжижению, а до конца десятилетия заработают еще минимум пять.
В дополнение к новым производствам ожидается увеличение мощностей на уже действующих. Только Катар намерен к 2030 году увеличить их с текущих 77 млн тонн в год до 160 млн тонн. Хоть и в меньшей степени, но ожидается рост мощностей на трех из восьми действующих проектах в США. Россия планирует к 2030 году увеличить мощности до 90-105 млн тонн в год. Правда, наши крупнотоннажные проекты оказались чувствительными к санкциям и конкретные объемы будут зависеть от политической обстановки. В любом случае на постоянно растущем рынке Индия найдет нужные ей объемы. Пока ее задача — продолжать готовить под них инфраструктуру, «расшить» в ней узкие места. И надеяться на доступные цены.
Терминалов много, газа мало
За последнее десятилетие регазификационные мощности Индии выросли на 90%. С 2019 года страна ввела три терминала. Сейчас их семь: Dahej, Hazira, Dabhol, Kochi, Ennore, Mundra и Dhamra. В начале следующего года после ввода восьмого терминала Chhara регазификационные мощности должны составить 71,2 млрд куб. м в год. Этот терминал принял тестовую партию СПГ в январе 2025 года и весной-летом выходит на мощность. На проектную мощность он должен выйти до сентября 2025 года.
Казалось бы, что уже действующих сегодня мощностей по регазификации — 65 млрд кубометров — достаточно для удовлетворения текущего спроса. Но это не так. Коэффициент загрузки сильно варьируется от терминала к терминалу. Только Dahej работает на полную мощность, а новые, такие как Dhamra, все еще выходят на мощность.
Разница в показателях загрузки обусловлена не только стадиями операционной зрелости, но и развитием инфраструктуры. Dahej выигрывает от хорошо развитой трубопроводной сети и стабильного спроса со стороны свободных экономических зон штата Гуджарат, а новые объекты все еще интегрируются в национальную сеть и наращивают клиентскую базу. Терминал Kochi на юго-западном побережье Индии из-за недостаточного количества конечных пользователей загружен лишь на 20% паспортной мощности, это самый низкий показатель в стране.
Терминалам кроме недостатка трубопроводных мощностей мешает и специфика портов, в которых они расположены. Например, Dabhol загружен менее, чем на 50% из-за отсутствия волнорезов, что ограничивает его работу в сезон муссонов.
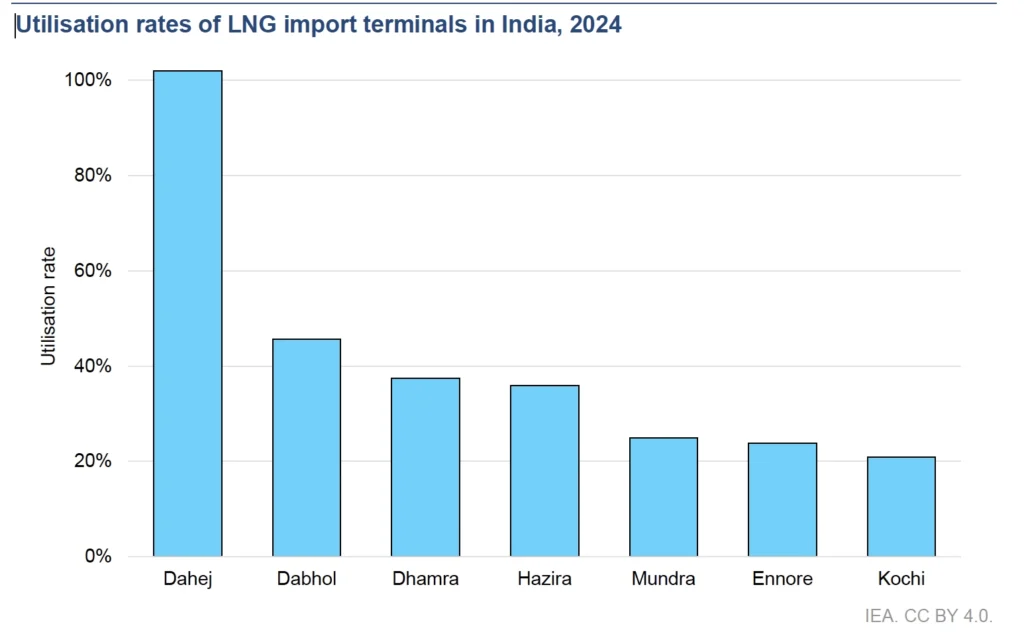
Несмотря на недозагрузку действующих терминалов, Индия планирует строить новые. Идет подготовка к пуску двух плавучих установок (FSRU), запланирован один наземный терминал и расширение мощностей на двух действующих. В связи с этим, если у Индии и будут сложности с увеличением доли газа в балансе, то связано это не с техническими возможностями, а с рынком — с недостатком внутренних потребителей газа и высокими ценами на него.
Все регазификационные терминалы Индии (действующие, строящиеся и запланированные до 2030 года)
| Терминал | Статус | Мощность (млрд куб. м в год) | Емкость хранения СПГ (тыс. куб. м) | Год ввода в эксплуатацию | Штат |
| Dahej | В работе | 23,8 | 1 104 | 2004 | Гуджарат |
| Hazira | В работе | 7,1 | 320 | 2005 | Гуджарат |
| Dabhol | В работе | 6,8 | 480 | 2013 | Махараштра |
| Kochi | В работе | 6,8 | 310 | 2013 | Керала |
| Ennore | В работе | 6,8 | 360 | 2019 | Тамил Наду |
| Mundra | В работе | 6,8 | 320 | 2020 | Гуджарат |
| Dhamra | В работе | 6,8 | 360 | 2023 | Гуджарат |
| ИТОГО В РАБОТЕ | 65 | 3 254 | |||
| Ghhara | Вывод на мощность | 6,8 | 200 | Лето 2025 | Гуджарат |
| Jafrabad FSRU | Строится | 6,8 | 180 | Ожидается до конца 2025 | Гуджарат |
| Jaigarh FSRU | Строится | 5,4 | 145 | Ожидается до конца 2025 | Махараштра |
| ИТОГО В ЗАПУСКЕ И СТРОЯТСЯ | 19 | 525 | |||
| Gopalpur | План | 5,4 | Нет данных | Нет данных | Одиша |
СПГ в электрогенерации
На начало прошлого года установленная мощность газовых электростанций Индии составляла 24 ГВт, но коэффициент загрузки их остается крайне низким — лишь 14%. В последние пять лет он находился в диапазоне 12-25% из-за высоких цен на импортный СПГ. Даже в пандемийном 2020 году, когда его стоимость была на минимальных за десятилетие значениях, загрузка газовых ТЭС в среднем не превысила 25%, что по международным стандартам является очень низким коэффициентом.
Причина низкой выработки в том, что наибольшая часть газовых станций строилась в начале и середине 2000-х годов в ожидании бума добычи газа на крупнейшем индийском бассейне Кришна-Годавари. Он не оправдал надежд ни правительства Индии, ни нефтегазовых компаний. Бум оказался коротким, а когда добыча начала снижаться, операторы проектов пошли навстречу властям и в 2013 году перенаправили почти всю продукцию на газоснабжение населенных пунктов.
До этого газовая генерация столкнулась с сильной конкуренцией с угольной. Помимо того, что уголь дешевле, выработка энергии на его основе пользуется в большинстве штатов более благоприятным налоговым режимом, чем на газе. Так газовая генерация стала маргинальным направлением энергетики и из 8 млрд кубометров потребляемого газа 2 млрд куб. м уходит на локальное производство энергии для обеспечения работы отдельных предприятий.
Несмотря на эти проблемы, к 2030 году МЭА ожидает роста потребления газа в электроэнергетике Индии примерно на 70% — минимум до 15 млрд куб. м в год, а загрузка станций составит 18%. Две трети этого объема потребят ТЭС, подключенные к сети, остальной объем выберет локальная генерация. Правительство обеспечит сбыт энергии по более высоким ценам. Национальные компании будут продавать по контрактам объемы выработки на Энергетической бирже Индии по $0,6 за кВт/час против текущих $0,12. К 2030 году доля энергии, которая торгуется на споте, составит 25%. Она призвана поддержать негазовых генераторов в периоды сезонных и суточных пиков спроса.
Промпотребители СПГ
Помимо генерации, крупнейшими потребителями газа в Индии являются, как и в других странах, дорожный транспорт, производство удобрений, а также нефтепереработка и нефтехимия. Потребление в черной и цветной металлургии Индии МЭА называет небольшим и включило его объемы в раздел «прочее».
Дорожный транспорт
Дорожный грузовой транспорт Индии полагается на дизтопливо. Авто на нем перевозят почти 70% грузов и являются источником 40% выбросов от всего транспортного сектора. Правительство Индии рассматривает СПГ как чистую альтернативу дизтопливу для большегрузного коммерческого транспорта и создает для этого регуляторную базу. В 2017 году оно внесло дополнения в главный дорожный документ страны — Central Motor Vehicles Rules, который включил СПГ в список моторных топлив. Через год Правительство приняло программу по развитию сети СПГ-заправок. В 2020 году власти решили построить 50 таких объектов и создать национальный транспортный коридор Golden Quadrilateral (Золотой Четырехугольник), который соединил Дели, Мумбай, Ченнай и Калькутту. Ответственными за проект выступили компании GAIL, Petronet LNG и Gujarat Gas. На Golden Quadrilateral СПГ-заправки будут размещены через каждые 200-300 км при том, что запас хода «фуры» на СПГ превышает 700 км. Инвестиции в проект оцениваются в $1,2 млрд.
План правительства предполагает, что в течение 5-7 лет треть из семи млн тяжелых грузовиков Индии будет переведена на СПГ. Однако остается открытым вопрос о том, как сделать этот перевод привлекательным для владельцев авто. Очевидно, что помимо строительства заправочной инфраструктуры, их нужно привлекать и через финансовые инструменты, например, через налоговые льготы на переоборудование топливной системы.
Производство удобрений
Треть объема потребления газа Индии, порядка 21 млрд кубометров, обеспечивают производители удобрений. Газ используется для производства аммиака, а на его базе карбамида (мочевины). Этот продукт все более востребован в сельском хозяйстве, а власти считают удобрения жизненно необходимым звеном в обеспечении продовольственной безопасности. Газ внутреннего производства Индии для выпуска удобрений используется все меньше. Следовательно, производство удобрений требует все больше СПГ. В 2016 году эта отрасль полагалась на него на 50%, а в 2023 году уже на почти 85%.
Власти субсидируют удобрения, фермер может купить стандартную упаковку карбамида в 45 кг за $2,9. Чтобы поддерживать низкие цены, государство покрывает отрицательную маржу производителей и импортеров удобрений. Субсидии обошлись бюджету в прошлом году в $25 млрд, а на пике в 2023 году достигли $30 млрд. Из-за политики поддержки производства и импорта удобрений эти бизнесы остаются мало чувствительными к колебаниям цен на СПГ. Газ в производстве удобрений полностью вытеснил нафту. Крупнейшие производители карбамида, такие, как Madras Fertilizers, SPIC и Mangalore Chemicals & Fertilizers перевели свои заводы на газ.
По мнению МЭА, до 2030 года потребление СПГ в производстве удобрений будет расти на 1% в год. Такой же темп сохранится и в следующем десятилетии, хотя в планах правительства в 2025 году значится строительство только одного завода, который будет использовать газ в качестве сырья. Еще один новый завод будет потреблять не СПГ, а газифицированный уголь.
Нефтепереработка и нефтехимия
За последние годы Индия вошла в число крупнейших переработчиков нефти и экспортеров продуктов. С 2006 года мощности ее НПЗ удвоились и составляют 5,8 млн баррелей в сутки. Это четвертое место в мире. К 2030 году мощности вырастут еще на 1 млн.
Природный газ в переработке широко применяется как топливо для нагревателей и электростанций, а также как сырье для производствf водорода. В 2023 году индийские НПЗ на 24% в годовом выражении увеличили потребление газа — до 5,1 млрд кубометров. Оно сильно колеблется год к году: так, в 2020 году составило 8,4 млрд кубометров, в 2022 из-за высоких спотовых цен на СПГ упало вдвое, до 4,1 млрд, а затем снова выросло. Эта тенденция неравномерности, по мнению МЭА, до 2030 года сохранится. В среднем рост составит по 9% в год и к концу десятилетия объем достигнет 9 млрд куб. м. Его поддержит как рост производства на действующих НПЗ, так и ввод новых в Бармере и Нагапаттинаме. Все заводы через пять лет будут подключены к газовой сети.
В Индии растет спрос на нефтехимическую продукцию благодаря урбанизации населения и повышению доходности отрасли. Все предприятия увеличивают выпуск продукции, включая самые новые и технически совершенные, такие, как мощности по выпуску полиэтилена на комплексах HPCL-Mittal Energy и заводе GAIL в Усаре.
Благодаря инициативе Make in India увеличились инвестиции в производство всей гаммы продукции нефтехимии, а с ростом мощностей, и потребление газа. Снижение его до 2 млрд кубометров отмечено только в 2022 году. Причиной стал не только взлет цен на СПГ, но и перебои с поставками от Gazprom Marketing & Trading. Уже через год потребление выросло до 2,6 млрд куб. м. К 2030 году нефтехимическая отрасль Индии увеличит ее до 3,5 млрд кубометров. Рост мог бы быть и больше, но в последние годы Reliance Industries, Petronet и GAIL увеличивают потребление в качестве сырья не метана, а этана и СУГ.
«Прочее»
Эта категория объединяет около десятка отраслей, которые в 2023 году совместно потребили около четверти доступного на рынке Индии газа — 15 млрд кубометров. Кроме металлургии, в группу входят различные промпроизводства, сельское хозяйство, а также газ для нужд промыслов и компрессоров на газопроводах. К 2030 года эта общая категория увеличит потребление газа вдвое — до 30 млрд куб. м.
Прогноз спроса и тренды
В 2024 году Индия импортировала рекордные 36 млрд кубометров газа в виде СПГ и с таким объемом заняла четвертое место в мире после Китая, Японии и Южной Кореи. С 2013 года импорт СПГ удвоился, ежегодный рост в среднем составлял 8%. Он сильно колебался, а в 2016 году достиг рекордных 28% благодаря тому, что спотовые цены на СПГ были на исторических минимумах, а Фонд развития энергосистем (Power System Development Fund) субсидировал газовую генерацию. В прошлом году рост составил 20% — это второе значение после 2016 года. Самое большое падение объемов импорта СПГ произошло в 2022 году — беспрецедентные 17%.
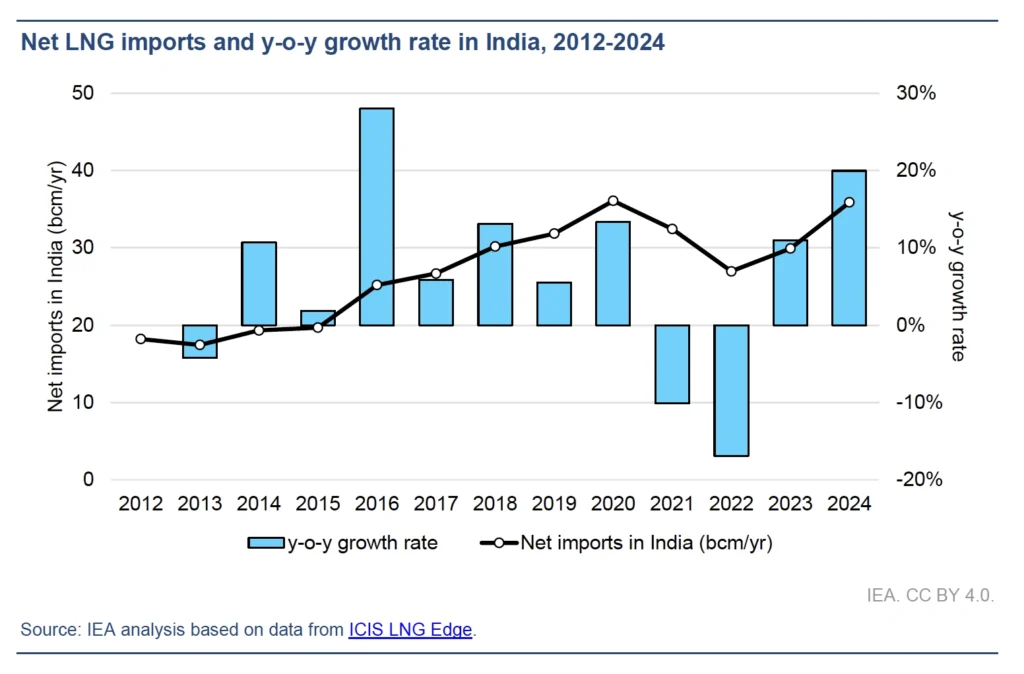
Доля покупок Индией СПГ на спотовом рынке постоянно меняется и зависит от множества факторов, главный из которых — цена. Несмотря на то, что спот обеспечивает гибкость покупок, цены на нем более волатильны, чем прописанные в долгосрочных контрактах. В 2022 году на спот приходилось 35% покупок, но до этого в течение пяти лет его доля превышала 50%. В 2024 году индийские покупатели заключили долгосрочные контракты на общий объем в 13 млрд кубометров в год. Компании выбрали предсказуемость, а не ситуативные возможности купить газ дешевле.
Для диверсификации покупок Индия постоянно расширяет круг поставщиков. В 2014 году основным был Катар с долей 82% (16 млрд куб. м), на втором месте — Нигерия с 9% (1,8 млрд куб. м), на третьем — Йемен с 3% (0,6 млрд куб. м). В 2024 году Катар сохранил первое место, но его доля снизилась до 42% (15 млрд куб. м). Второе и третье места заняли США с 19% (7 млрд куб. м) и ОАЭ с 11% (4 млрд куб. м). Диверсификация поставщиков позволила Индии снизить риски, связанные с возможными нарушениями поставок и резкими ценовыми колебаниями.

МЭА считает, что поставки СПГ в Индию будут непрерывно расти, и к 2030 году достигнут 64 млрд кубометров. Соответственно, это означает ежегодный рост объемов примерно на 11%. Собственная добыча не сможет смягчить рост импорта СПГ, поскольку она будет незначительной как на сухопутных, так и на оффшорных проектах. Изменить этот тренд могла бы только собственная добыча, но предпосылок для ее увеличения нет, ГРР не дают оснований для оптимизма. Растущий разрыв между спросом на газ и предложением будет покрывать только импорт. Следовательно, Индия есть и будет растущим рынком для сжиженного газа.

Гуджарат: самый газовый штат
Роль газа в экономике Индии сильно различается от региона к региону. В стране есть один штат, который по потреблению газа намного опередил все остальные. Это Гуджарат. Доля газа в его энергобалансе составляет 25%. Он может стать моделью перехода остальных штатов к экономике, основанной на газе.
Если правительство Индии ставит цель увеличить долю «голубого топлива» в экономике всей страны с 6% до 15% к 2030 году, то Гуджарат это сделал еще десятилетие назад. Сейчас в нем 20% индийских трубопроводов, 20% газовой генерации, 60% регазификационных мощностей. И главное: около 80% всего импорта СПГ Индии приходится на Гуджарат.

Развитие газового рынка Гуджарата началось в 1972 году с решения местных властей. Ранний старт поддержало создание в 1979 году Государственной нефтяной корпорации Гуджарата (Gujarat State Petroleum Corporation, GSPC). Она сыграла главную роль в развитии газовой инфраструктуры штата. Ее укрепило создание в 1980 году дочерней структуры GSPC — Гуджарат Газ (Gujarat Gas Limited, GGL), которая занялась дистрибьюцией газа в экономических зонах, городах и развитием инфраструктуры. Последняя сыграла ключевую роль в газификации штата.
Гуджарат выиграл от расположения на западном побережье Индии — благодаря большому количеству портов и сравнительной близости к ближневосточным поставщикам СПГ. Но важнее то, что местные власти создали благоприятные условия для инвестиций в трубопроводы и регазификационные мощности. В Гуджарате в 2004 году заработал первый в Индии регазификационный терминал Dahej. Он не только самый старый в стране, но и самый мощный. Расширение сети трубопроводов позволило подключить к нему промышленные предприятия, специальные экономические зоны и муниципалитеты.
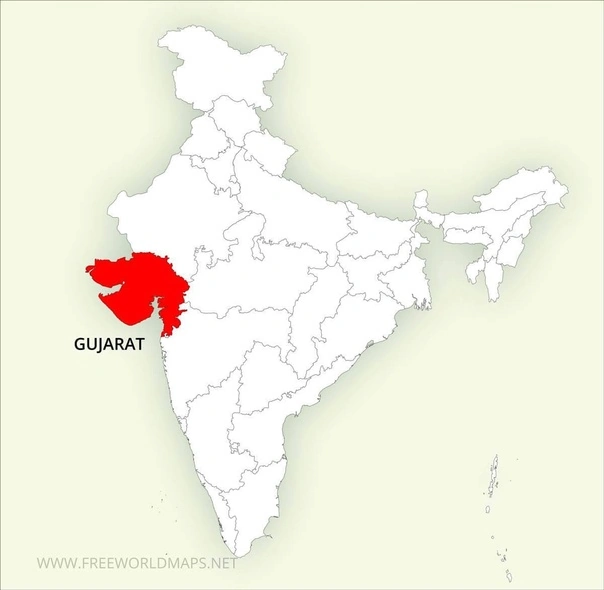
Власти штата сотрудничают со всеми нефтегазовыми компаниями. Они заключили соглашения с индийской Petronet LNG и с мейджорами, главные из которых Shell и BG Group (поглощена Shell). Это дало возможность снабжать почти все ТЭС и предприятия штата. Более 40% промпотребителей газа Индии находятся в Гуджарате. Установленная мощность газовой генерации составляет 6,6 ГВт, т. е. 26% от общей по стране.
Центральные власти страны стремятся перенести опыт Гуджарата на другие штаты и побуждают местные администрации принимать меры по повышению привлекательности газа во всех секторах экономики. Пример Гуджарата другим штатам в том, что в благоприятной законодательной среде в газ поступают инвестиции, а благодаря им строятся трубопроводы и терминалы, и в результате чистое топливо занимает все большую долю в региональном энергобалансе, и как следствие, в федеральном.
Если другие штаты последуют примеру Гуджарата, то во всей Индии потребление газа будет и дальше расти, а, значит, страна еще на десятилетия останется крупнейшим импортером газа. Иначе говоря, индийский тигр продолжит охоту на СПГ.