Европа, отказавшаяся от российских трубопроводных поставок «голубого топлива», проявила оперативность в вопросе наращивания мощностей по регазификации, что позволило континенту сделать ставку на СПГ. Наличие серьезных бонусов — мощной трубопроводной инфраструктуры и крупных хабов (Норвегия и Алжир) — обеспечили Европу возможностью удовлетворять прирост внутреннего спроса с помощью трубопроводного газа, а не только за счет СПГ.
Ставка на регазификацию открыла континенту выход на мировой рынок, но сохранение поставок трубопроводного газа из России, Норвегии и Алжира сдерживали рост объемов импорта СПГ, считают эксперты S&P Global.
По состоянию на 27 декабря, по расчетам S&P Global Commodity Insights, Европа за год импортировала 100,01 млн тонн СПГ (1 650 партий) — на 25 % меньше, чем в 2023 году.
За аналогичный период 2023 года континент завез 124,15 млн тонн СПГ (2 077 партий), в 2022 году импортировал 126,02 млн тонн сжиженного природного газа (2 158 партий). Иными словами, объем поставок в 2022 году был для Европы рекордным.
Рост мощностей регазификации идет на спад
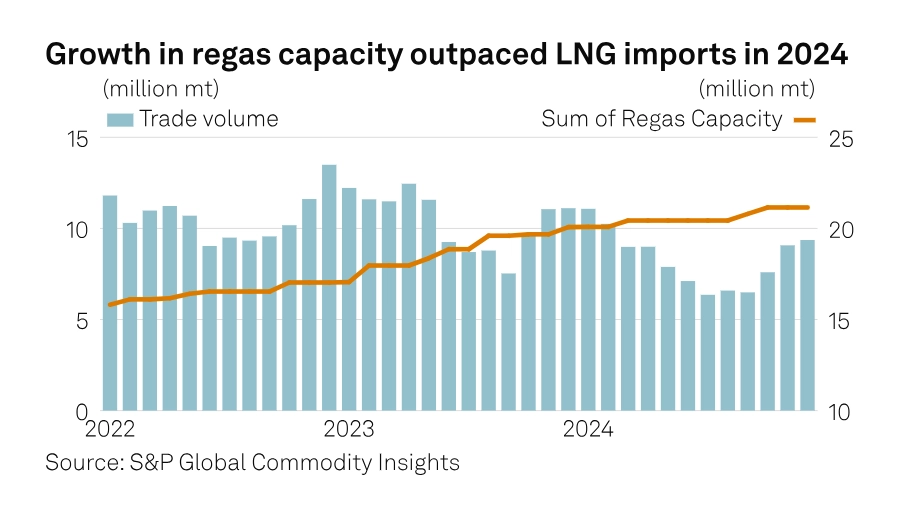
Показатель ежемесячного наращивания европейских мощностей по регазификации заметно опережает прирост объемов импорта СПГ на континент.
По оценке Commodity Insights, к концу декабря 2024 года общий объем регазификационных мощностей в Европе достиг 21,15 млн тонн в месяц. Напомним, что под занавес 2023 года этот показатель составлял 20,08 млн тонн.
Максимум активности проявила Греция: в сентябре страна ввела в эксплуатацию 360 000 тонн регазификационных мощностей — за счет нового плавучего хранилища и СПГ-комплекса в Александруполисе.
Второе место у Бельгии с приростом от 730 000 до 940 000 тонн, а третье — у Германии (с 1,14 млн тонн до 1,28 млн тонн).
Впрочем, лидерство по объему регазификационных мощностей сохраняет Испания с 4,08 млн тонн в месяц. За ней следуют Турция (3,19 млн тонн) и Великобритания (2,99 млн тонн).
Но на фоне просадки объемов завоза СПГ темпы ввода в строй новых мощностей по регазификации в 2024 году замедлились. Для сравнения: в 2023 году ежемесячные мощности континента по регазификации возросли на 3 млн тонн, а в 2024 году — лишь на 1 млн тонн.
По оценке аналитиков, все дело в банальном отсутствии стимулов, поскольку цена СПГ выглядит менее конкурентоспособной на фоне стоимости трубопроводного газа.
«При таких узких спрэдах экономика импорта СПГ существенно менее выгодна покупки трубопроводного газа»
пишет S&P Global со ссылкой на мнение трейдеров.
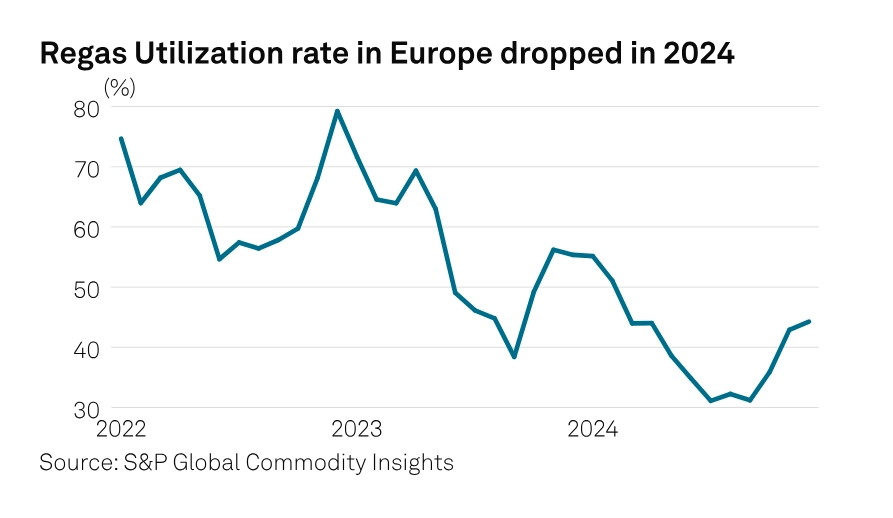
Поэтому уровень загрузки регазификационных мощностей Европы в течение 2024 года колебался в пределах 31-55%. По данному показателю лидируют лишь Gate, Fos Tonkin и Adriatic — в 2024 году загрузка этих проектов будет близка к 100%.
Прекращение транзита обеспечит рост поставок СПГ
По мнению трейдеров, в 2025 году уровень загрузки может повыситься, если украинский транзит действительно остановится, поскольку Европа начнет восполнить потерянные 42 млн куб. м газа в сутки с помощью СПГ.
Речь идет о 15 млрд куб. м в год, и континенту потребуется 12-13 дополнительных партий СПГ в месяц.
«В 2025 году мы не ожидаем роста совокупной добычи газа из других источников (собственной добычи, Норвегии, Алжира, Ливии и Азербайджана), а СПГ станет единственным инструментом замещения российского трубопроводного импорта и удовлетворения спроса континента. Зависимость Европы от СПГ достигнет рекордного уровня, а доля сжиженного природного газа в общем объеме поставок впервые в истории превысит 40%»
резюмирует Алия Байрамович, старший аналитик Commodity Insights по европейскому и российскому СПГ.
Ожидается рост объема поставок СПГ в Северо-Западную Европу, поскольку это наиболее экономически эффективный маршрут импорта для Центральной и Восточной Европы, констатирует Байрамович.
По прогнозам Commodity Insights, поставки СПГ на терминалы Франции, Бельгии, Нидерландов, Великобритании и Германии достигнут 285 млн куб. м/сутки, что на 22 % превысит показатель 2023 года.